越南的基礎設施和供應鏈能否跟上其電動汽車雄心?其目標與實施現實之間最大的差距是什麼?
重要的是要考慮越南的車輛結構,其中以兩輪車為主。短期內,該國的基礎設施和供應鏈基本能夠支持電動汽車的增長。電動兩輪車的家庭充電在很大程度上避免了對電網的壓力,因為容量為0.5–2千瓦時的電池可以整夜充電,不會對電網穩定性造成擔憂。
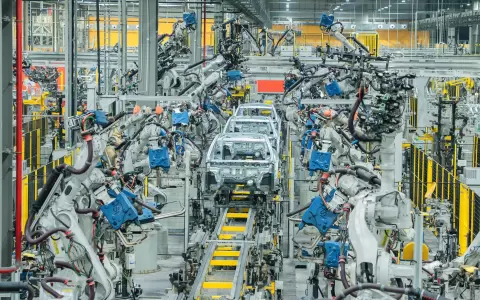
大約一半的零部件與內燃機車輛共享,而東南亞已經擁有完善的這些零部件供應基地。電池本地化也在推進,寧德時代和國軒高科在越南組裝產品。
然而,一個結構性挑戰可能制約該行業的長期發展。市場主要由 affordability 而非質量或創新驅動。
VinFast 約60–70%的車型定價低於1000美元,反映出對低成本產品的強勁需求。雖然這支持了市場的快速擴張,但它有可能創造一個商品化、低規格的市場,而不是以技術差異化為特徵的市場。
如果這一趨勢繼續下去,任何重大產品質量問題都可能在中長期內削弱消費者對電動兩輪車的信心,從而減緩政府脫碳目標的進展。幾家製造商越來越關注電池更換解決方案也表明,競爭日益集中在 affordability 上,加強了越南陷入低成本領域的風險。
該國可能實現其銷售目標,但僅靠銷量不會創造創新驅動或可持續盈利的電動汽車產業。
越南消費者在大城市以外地區接受電動汽車的準備程度如何?哪些政策措施能最有效地鼓勵從燃油車轉向電動車?
主要城市中心以外的採用速度可能仍然較慢。這些地區的消費者通常行駛距離更長,面臨更多樣的路況,使得續航焦慮和充電可用性成為更重要的擔憂。
然而,政策應關注需求集中的地方。越南大部分兩輪車位於主要城市,如河內和胡志明市,這些地區的電氣化已經加速。這些城市中心將繼續推動市場增長。
僅靠需求側補貼不太可能顯著加速電動汽車的普及。越南不應向消費者提供臨時支持,而應優先採取供給側措施,加強國內製造業。電池本地化已經進行,但現在應關注電動機和控制器。
通過與中國製造商或越來越多以出口為導向的印度供應商的技術轉讓合作伙伴關係發展本地生產,將大幅降低生產成本並增強行業的競爭力。
越南面臨一個明確的政策選擇:繼續補貼需求以實現暫時收益,或降低供給側成本以實現持久的結構性變革。後者為行業提供了更可持續的路徑。
考慮到波動的燃料價格和政府的綠色轉型承諾,您預計越南電動汽車市場在2026年至2030年間將如何發展?
越南的電動兩輪車市場預計到2030年將保持兩位數的增長,達到約171,600輛,年增長率約為11.4%。這一前景受到持續城市化和家庭收入增長的支持。
另一個重要驅動因素是油價。越南約70–80%的原油從海灣地區進口,近期中東緊張局勢已將油價推至每桶80至120美元之間。
更高的燃料價格立即通過降低相對於燃油車的總運營成本,改善了電動摩托車的經濟性。
如果地緣政治緊張局勢緩解,油價回落,這一優勢將不那麼明顯。然而,美伊關係、紅海中斷以及石油輸出國組織生產策略的持續不確定性表明,油價可能維持在每桶70–100美元的範圍內,支持電動汽車的持續普及。
未來三到五年,越南應優先發展電動汽車價值鏈的哪些部分,以增強其國內產業的競爭力?
越南應優先投資於電動機和控制器製造,這是東南亞電動汽車價值鏈中最被忽視但具有戰略重要性的環節之一。
儘管電池備受關注,但電動機和控制器對於長期改善生產成本和產品質量至關重要。目前,這些組件幾乎完全依賴進口,增加了成本並使製造商面臨冗長的供應鏈。隨著越南電動汽車年產量超過10萬輛,這種依賴將成為一個越來越重要的制約因素。
技術轉讓提供了最實際的解決方案。幾家中國二線供應商合計佔據中國電動機市場約43%的份額。隨著2024年中國補貼制度的變化,其中許多公司現在產能過剩,並正在積極尋求海外機會。越南在《區域全面經濟夥伴關係協定》下的優勢,加上其不斷擴大的製造基礎,使其成為新生產合作夥伴關係的有吸引力的目的地。
印度供應商也是一個尚未充分開發的機會。在多年政府投資的支持下,印度的電動機制造商越來越具備出口能力,並且已經與兩輪車行業建立了關係。他們可以相對較快地在越南建立組裝廠或合資企業。
為了吸引此類投資,越南應引入有針對性的監管激勵措施,包括關稅減免、採購優惠和加快認證程序。在12到18個月內,這些措施可以支持從依賴進口到國內認證的電動機制造的轉變,從而提高盈利能力、產品質量和產業競爭力。沒有這樣的改革,越南就有可能仍然是一個低成本、商品化的電動汽車市場。有了改革,它就有機會培育真正的技術創新。
 越南中文社