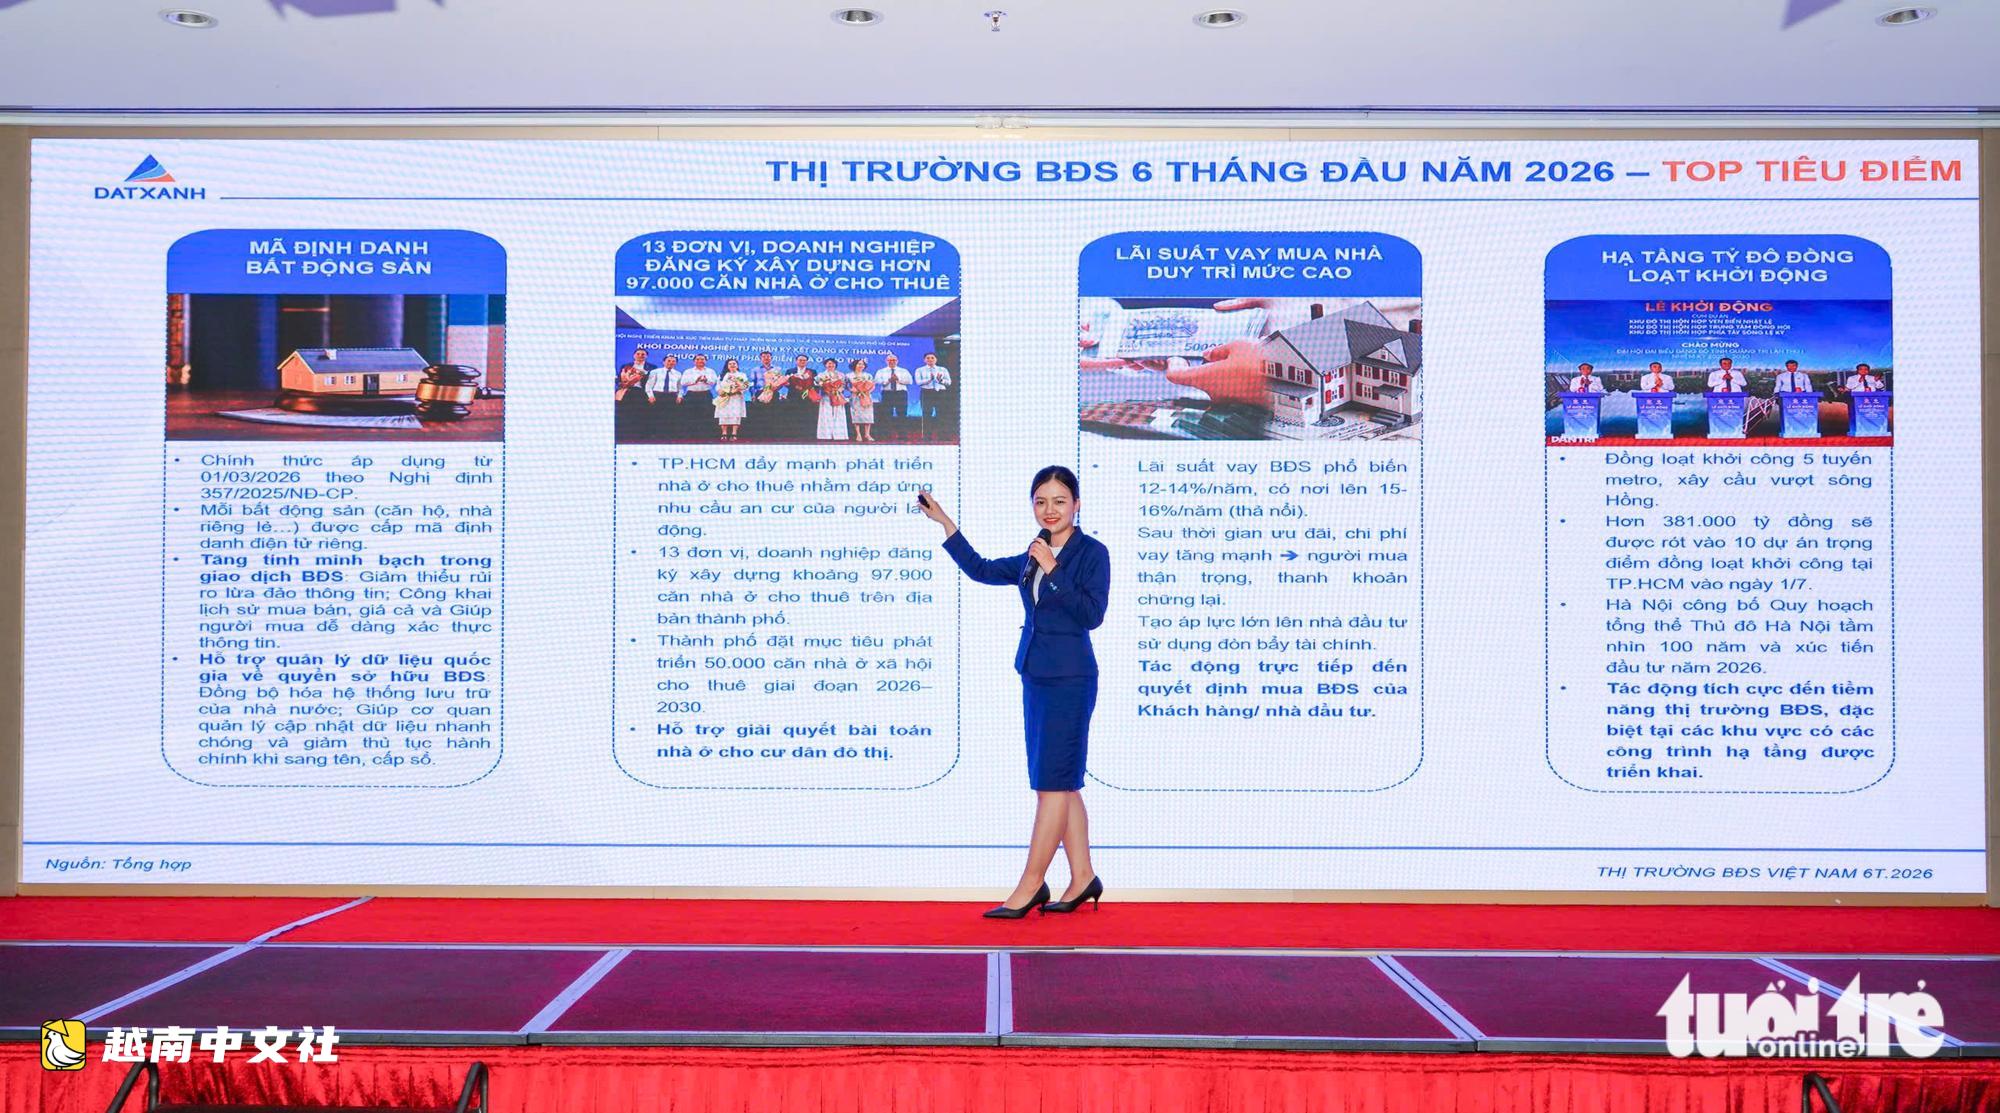
越南Dat Xanh Services經濟-金融-房地產研究院(DXS-FERI)於7月13日發佈的市場研究報告,揭示了房地產市場資金流動的一個側面。
購房者“深受”利率衝擊,流動性創紀錄下滑
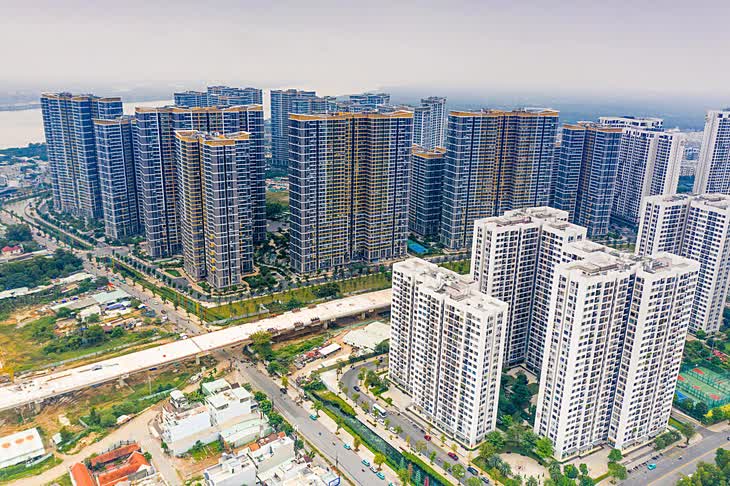
DXS-FERI的統計數據顯示,2026年上半年新開盤供應量為37,300套,同比小幅增長16%。由於2026年多個新項目陸續交付,二級市場供應在各區域和細分市場均呈現多樣化。
DXS-FERI專家表示,2026年上半年購房貸款利率普遍在12%-14%/年。但值得注意的是,一些浮動利率貸款的實際利率已達到15%-16%/年。
優惠期過後融資成本迅速攀升,給購房者和投資者帶來巨大財務壓力,迫使他們在使用財務槓桿時變得極為謹慎。客戶對利率和現金流波動的敏感度前所未有,觀望情緒瀰漫市場。
利率衝擊直接導致全市場交易指標下滑。2026年上半年一級市場總吸收量僅約26,100套,較2025年下半年深跌62%。
全市場整體吸收率在20%-30%的低位徘徊,較去年末下降30個百分點。其中,北部地區吸收量佔全國總量的50%,南部地區佔40%。
DXS-FERI的報告還顯示,南部地區跌幅最大,吸收率下降35個百分點。目前流動性僅集中在少數滿足實際居住需求或能產生穩定現金流的項目,而郊區投資產品幾乎“凍結”交易。
心態轉變:從槓桿轉向自有資金
貸款利率壓力徹底改變了購房者的行為。調查顯示,購房者不再期望短期投機,而是優先選擇法律清晰(優先率96.9%)且連接便利的產品。
值得注意的是,市場正在經歷從使用財務槓桿轉向優先自有資金的轉變,以降低利率成本風險。客戶花更多時間分析每月財務問題,而不再像過去那樣只看總售價。
對於2026年下半年的市場,專家預測購房貸款利率難以快速下降,仍將維持12%-14%/年的高位。市場將更深地進入“從分化到篩選”階段。
預計資金只會流向法律手續清晰、開發商信譽良好、並受益於正在實施的重點基礎設施項目(如5條地鐵線路和大型橋梁)的項目。能夠解決客戶財務問題、提供長期利率支持並延長付款進度的開發商,將在疏通流動性方面佔據巨大優勢。
相反,投機性產品、缺乏便利設施或開發商品牌較弱的項目將繼續面臨強大的洗牌壓力。

 越南中文社