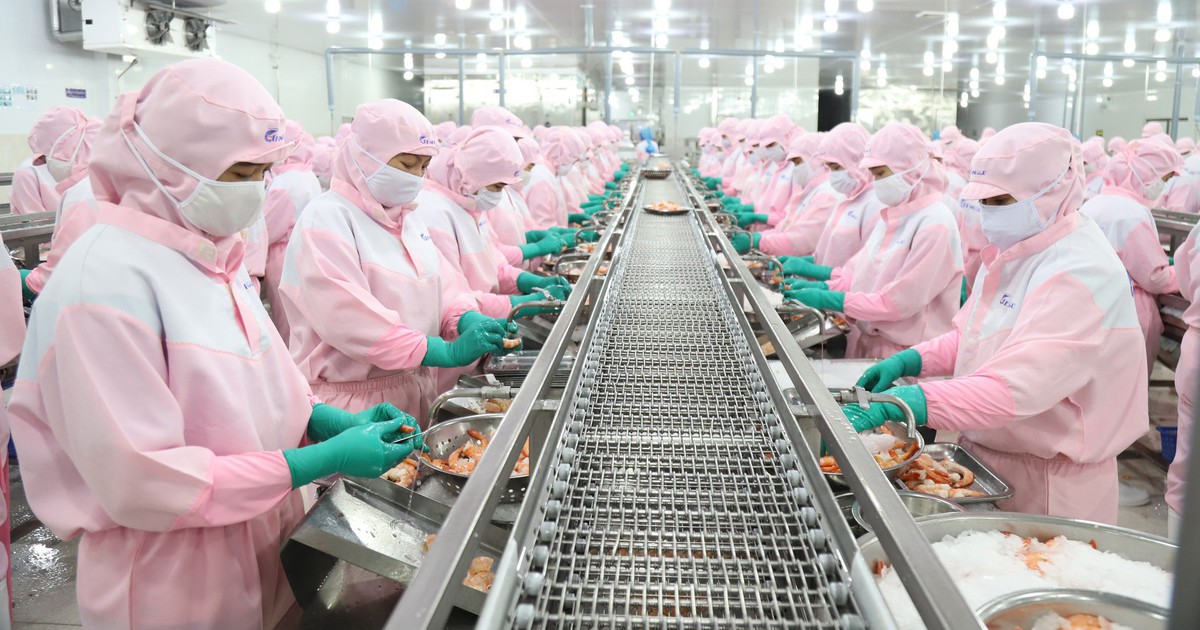
除最高罰款7500萬越南盾外,用人單位還須向基金繳納本金及每日0.03%的利息,因上述行為被認定為逃避繳納社會保險。
現行《社會保險法》規定,對於國有部門勞動者,作為社會保險繳費基數的工資為根據職務、職稱、級別、軍銜等級以及職務津貼、超年限津貼、職業年限津貼、工資保留差額(如有)計算的月工資。
對於按合同在企業工作的勞動者,作為社會保險繳費基數的工資為月工資,包括按工作或職務確定的工資水平、工資津貼以及每期固定支付的其它附加款項。
按規定,用人單位申報低於上述標準的工資作為強制性社會保險繳費基數的,將被認定為逃避繳費行為(《社會保險法》第39條第1款c項)。

政府頒佈的第283號法令自9月10日起生效,明確規定對違規用人單位處以逃避強制性社會保險總額18%至20%的罰款,但最高不超過7500萬越南盾。
該罰款還適用於在規定最遲繳納日之後60天內未繳納或未足額繳納已登記的強制性社會保險金額,且已得到主管機構催繳但尚未達到追究刑事責任程度的行為。
除罰款外,用人單位還必須通過補足已逃避的強制性社會保險金額,並按逃避金額每日0.03%的比例向社會保險基金繳納逃避天數的款項來糾正後果。
據源律師有限責任公司及合作伙伴的律師範清友稱,法律明確規定了作為繳費基數的工資。而勞動合同中約定、每期固定或不固定支付、與工作過程相關的無法確定具體金額的補充款項,則不作為強制性社會保險繳費基數。
例如,以下福利不需要計算繳納強制性社會保險:根據2019年《勞動法》第104條規定的獎金、創新獎金、餐補、汽油費、電話費、交通費、住房費、托兒費、子女撫養費、勞動者親屬去世補助、勞動者親屬結婚補助、勞動者生日補助、勞動者遭遇工傷或職業病困難情況補助以及其他補助,這些需在勞動合同中單獨列項。
用人單位未按實際工資水平(常稱為未足額繳納)為勞動者繳納強制性社會保險,將直接影響勞動者在生育、病假、失業津貼及未來養老金等方面的權益。
因此,為保障社會保險及未來養老金相關權益,勞動者應要求公司按規定足額繳納強制性社會保險。此外,按規定為勞動者繳納社會保險有助於公司避免法律風險。
此外,第283號法令還規定,對在規定期限屆滿後60天內未登記或未足額登記應參加強制性社會保險人數的用人單位,最高罰款7500萬越南盾。具體罰款如下:
越南社會保險機構提醒用人單位主動核查應參保人員、工資繳費基數及繳費期限,按規定及時、足額、準確地登記和繳費,以保障勞動者的合法權益,避免產生處理措施。
查詢第283/2026號法令規定的部分行為罰款標準。
紅昭
 越南中文社