稅務總局於8月17日與國際貨幣基金組織(IMF)專家代表團舉行工作會議,交流經驗,評估稅收管理現狀,並探討改革大型企業稅收管理模式的方法,重點是加強合規風險管理並與國際實踐接軌。
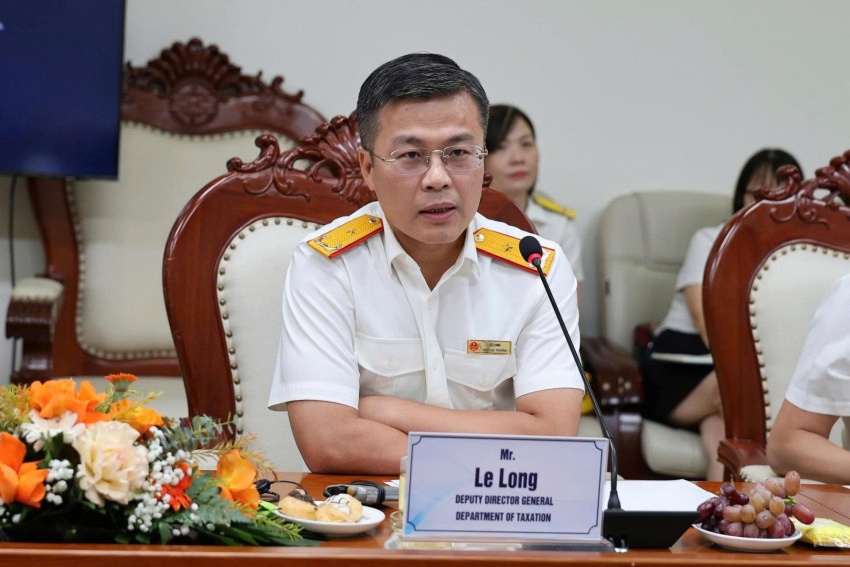
國家稅務總局副局長黎龍在會上表示,國際貨幣基金組織關於評估稅收管理績效、管理合規風險以及實現納稅人管理現代化的建議,對越南稅務機關在技術性和實踐性上都具有重要價值。
他說,稅務總局正在研究並將其中一些建議納入當前改進法律框架、重組組織體系、改革業務流程和實現稅收管理方法現代化的努力中。
越南稅收部門正在進入一個深遠的改革時期,法律和行政框架發生重大變化。第108/2025/QH15號《稅收管理法》及其實施細則於2026年7月1日生效,為稅收管理提供了新的法律框架。
他表示:“在向新組織結構過渡的同時,稅收部門正在加快數字化轉型,更多地利用電子發票數據和互聯數據庫,加強風險分析和合規管理,並擴大數字稅收服務。”
他補充說:“這些變化為改善稅收管理效率創造了機會,同時也對治理能力、數據質量、業務流程、技術和稅務官員的技能提出了更高要求。”
關於大型企業的稅收管理,黎龍表示,其大型企業稅務分局目前直接管理393家企業,包括大型公司、國有集團、大型外資企業和在專業領域經營的企業。該群體的稅收收入約佔總國內稅收收入的25%。
大型納稅人通常規模龐大、業務廣泛,所有權和組織結構複雜,並涉及廣泛的關聯方和跨境交易。他們還參與專門的金融活動和數字經濟產生的新型業務。
黎龍說:“這些企業的合規風險不僅限於登記、申報和繳納。它們越來越多地涉及稅額確定、關聯方交易和轉讓定價、成本和資本分配、無形資產評估和使用、專門業務活動的收入、稅收協定的適用以及新興業務模式的處理。”
因此,大型企業的稅收管理不能僅依靠個別檢查或問題出現後的風險緩解。稅務機關需要在更早階段識別風險,合理配置資源,根據納稅人的合規水平制定管理措施,並提供更有力的支持以幫助企業履行納稅義務。
稅務總局為合作計劃提出了五個關鍵期望。包括對大型企業稅務分局的職能、職責、組織結構、人員配備和核心業務流程進行獨立客觀的評估;評估其在應用合規風險管理方面的成熟度以及與國際化實踐的差距;提出可以立即實施的工具;提出一個可行的未來運營模式和績效指標;以及制定一個改革行動計劃,作為將建議轉化為具體任務的基礎。
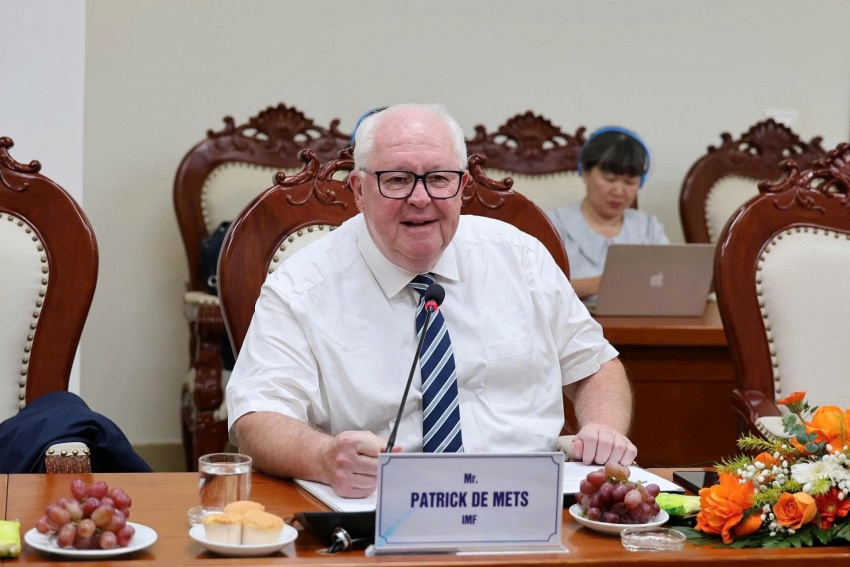
IMF專家帕特里克·德梅茨在會上發言,歡迎稅務總局在改革稅收管理方面的積極做法,特別是從傳統管理轉向基於納稅人風險和合規水平的模式。
他說,隨著商業活動日益複雜,發展針對大型企業的專業化管理模式至關重要。這種模式將使稅務機關能夠將資源集中在高風險行業、企業和交易上,同時為具有良好合規記錄的納稅人提供更好的支持。
“管理大型企業需要不同的方法。稅務機關需要了解納稅人的業務活動,及早識別風險,並制定適當的策略以改善不同納稅人群體的合規性。國際實踐應適應越南的國情,以可行性和行政效率為關鍵優先事項,”梅茨說。
稅務總局與IMF代表團之間的工作計劃為進一步改革大型企業管理、改善合規風險管理、更有效地利用資源以及逐步使越南稅收管理與國際最佳實踐接軌提供了更堅實的實踐基礎。
此次合作也有望支持稅收部門在新改革階段的要求下實現其管理體系現代化。
 越南中文社