在胡志明市建設廳舉辦的“智慧城市建設與發展解決方案”研討會後,胡志明市建築大學住房建築系副教授、博士範仲術就“除社會住房和租賃住房外,發展價格相宜住房”的方案發表了上述看法。
價格相宜住房:為城市居民增添新的安居選擇
* 您如何看待發展價格相宜住房這一主張,以及建設部正在制定的發展價格相宜商品住房試點決議?
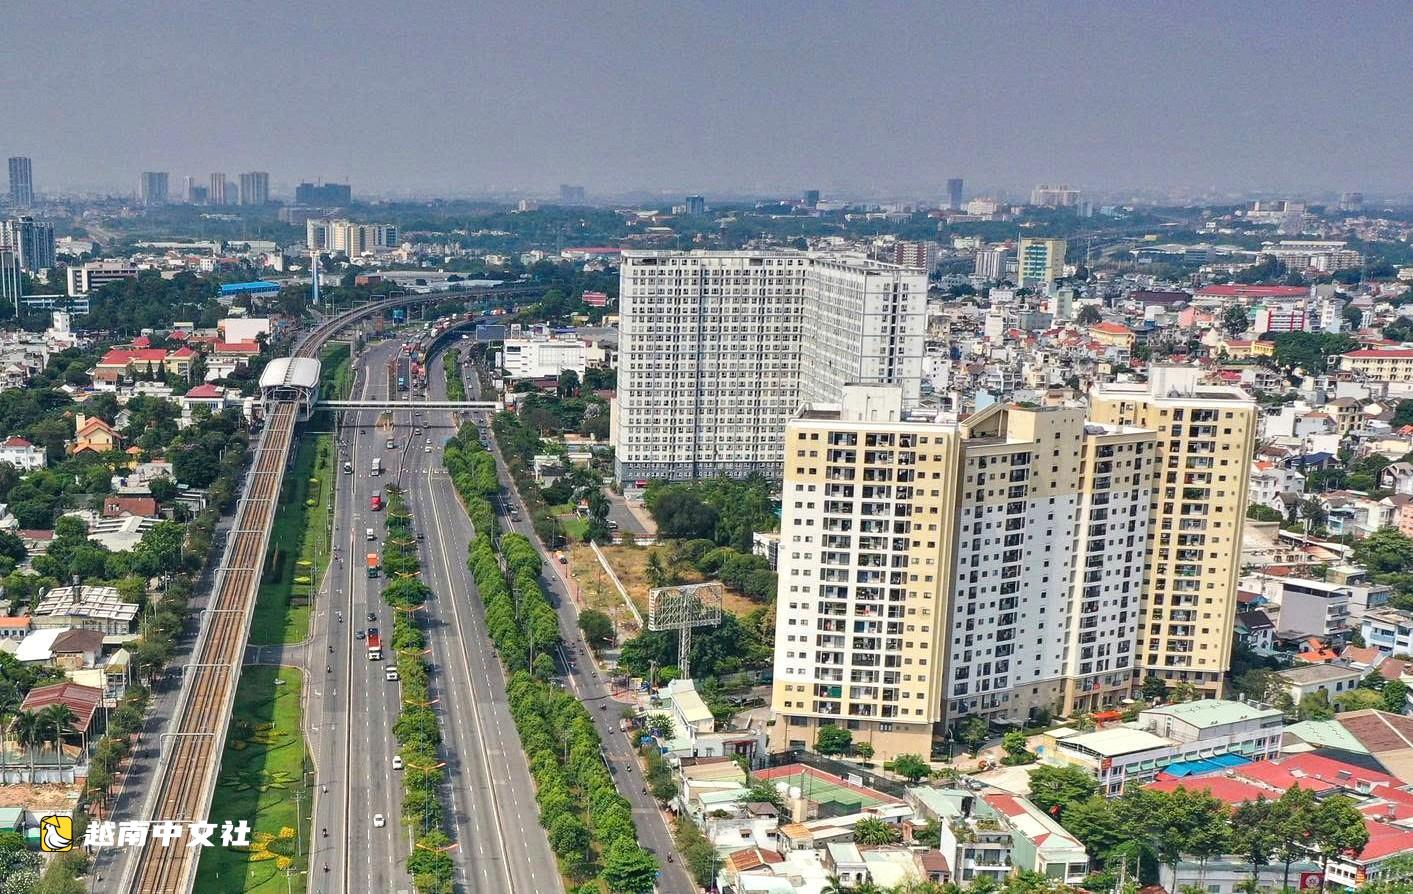
– 以河內和胡志明市為例,目前商品房價格已超過居民購買力30多倍(房價收入比HPR超過30倍,而可持續門檻僅為3至5倍),這表明即便是收入不錯的城市家庭,房價與錢包之間的失衡也越來越明顯。
在此背景下,建設部正就發展價格相宜商品住房的試點決議徵求意見,目的是在社會住房與普通商品房之間增加一箇中間產品類別,讓房價回到與城市家庭收入更匹配的可負擔區間,推動越南住房市場可持續發展。
* 與社會住房相比,價格相宜商品住房將服務哪些對象?
– 價格相宜商品住房針對的是一個非常具體的群體:他們不夠條件或不屬於社會住房對象,但又買不起市場上銷售的商品房。這是目前現實存在的政策空白。
價格相宜住房可滿足租賃、先租後買和購買需求,為中等收入或能承擔中等住房支出的群體提供安居保障。只有明確服務對象,才能設計出恰當的政策。
* 在您看來,試點發展價格相宜商品住房能否解決高房價這道難題?
– 有可能,但前提是政策框架必須深入問題根源。
調節可負擔區間的房價
* 那麼,為了讓建設部正在制定的價格相宜住房發展試點政策取得實效,需要具備哪些條件和要求?
– 發展價格相宜商品住房是必要的,但政策效果在很大程度上取決於能否形成合適的土地儲備、設計長期信貸體系,並建立住房可負擔指標定期跟蹤機制。
當前,建設部草案已確定了一些值得關注的政策,例如:允許地方自主確定需求、安排土地儲備並審批投資方案,同時直接指定開發商而無須拍賣或招標;項目可享受比普通商業項目更優惠的利率和更長的貸款期限;售價按成本加不超過15%的規定利潤確定;購房者只能擁有一套住房,且至少5年內不得轉讓等。這些都是值得肯定的積極內容。
不過,草案尚未明確由哪些銀行提供貸款、再融資資金來源、利差水平、固定利率期限、最高貸款比例,以及是否對首次購房者有擔保或風險分擔機制。此外,還需對優質土地儲備、足夠大的規模、銜接性基礎設施及相關配套等作出明確規定。
更重要的是,評估該政策能否真正把住房拉回可負擔區間,需要建立一套清晰的量化衡量體系。其中,HPR指標可以發揮關鍵作用,也符合世界多國的趨勢和經驗。
研究確定標準公寓、區域、位置和產品類型,對政策設計至關重要。同時,還要量化購買標準公寓所需收入的年數、購買1平方米所需收入的月數、每月住房支出佔收入的比例等。
* 您對完善發展價格相宜住房的政策有何建議?
– 我認為可以學習新加坡等國的良好經驗。新加坡的公共住房(組屋)依靠紀律性極強的金融政策,始終讓低收入和中等收入群體處於容易接觸的範圍。
維也納的住房模式並不侷限於為最低收入者提供受助住房,而是主張向低收入和中等收入群體都提供安全、負擔得起的住房。韓國則以公共土地儲備或國有土地開發企業大幅增加可負擔住房供給,以調節核心區高房價。
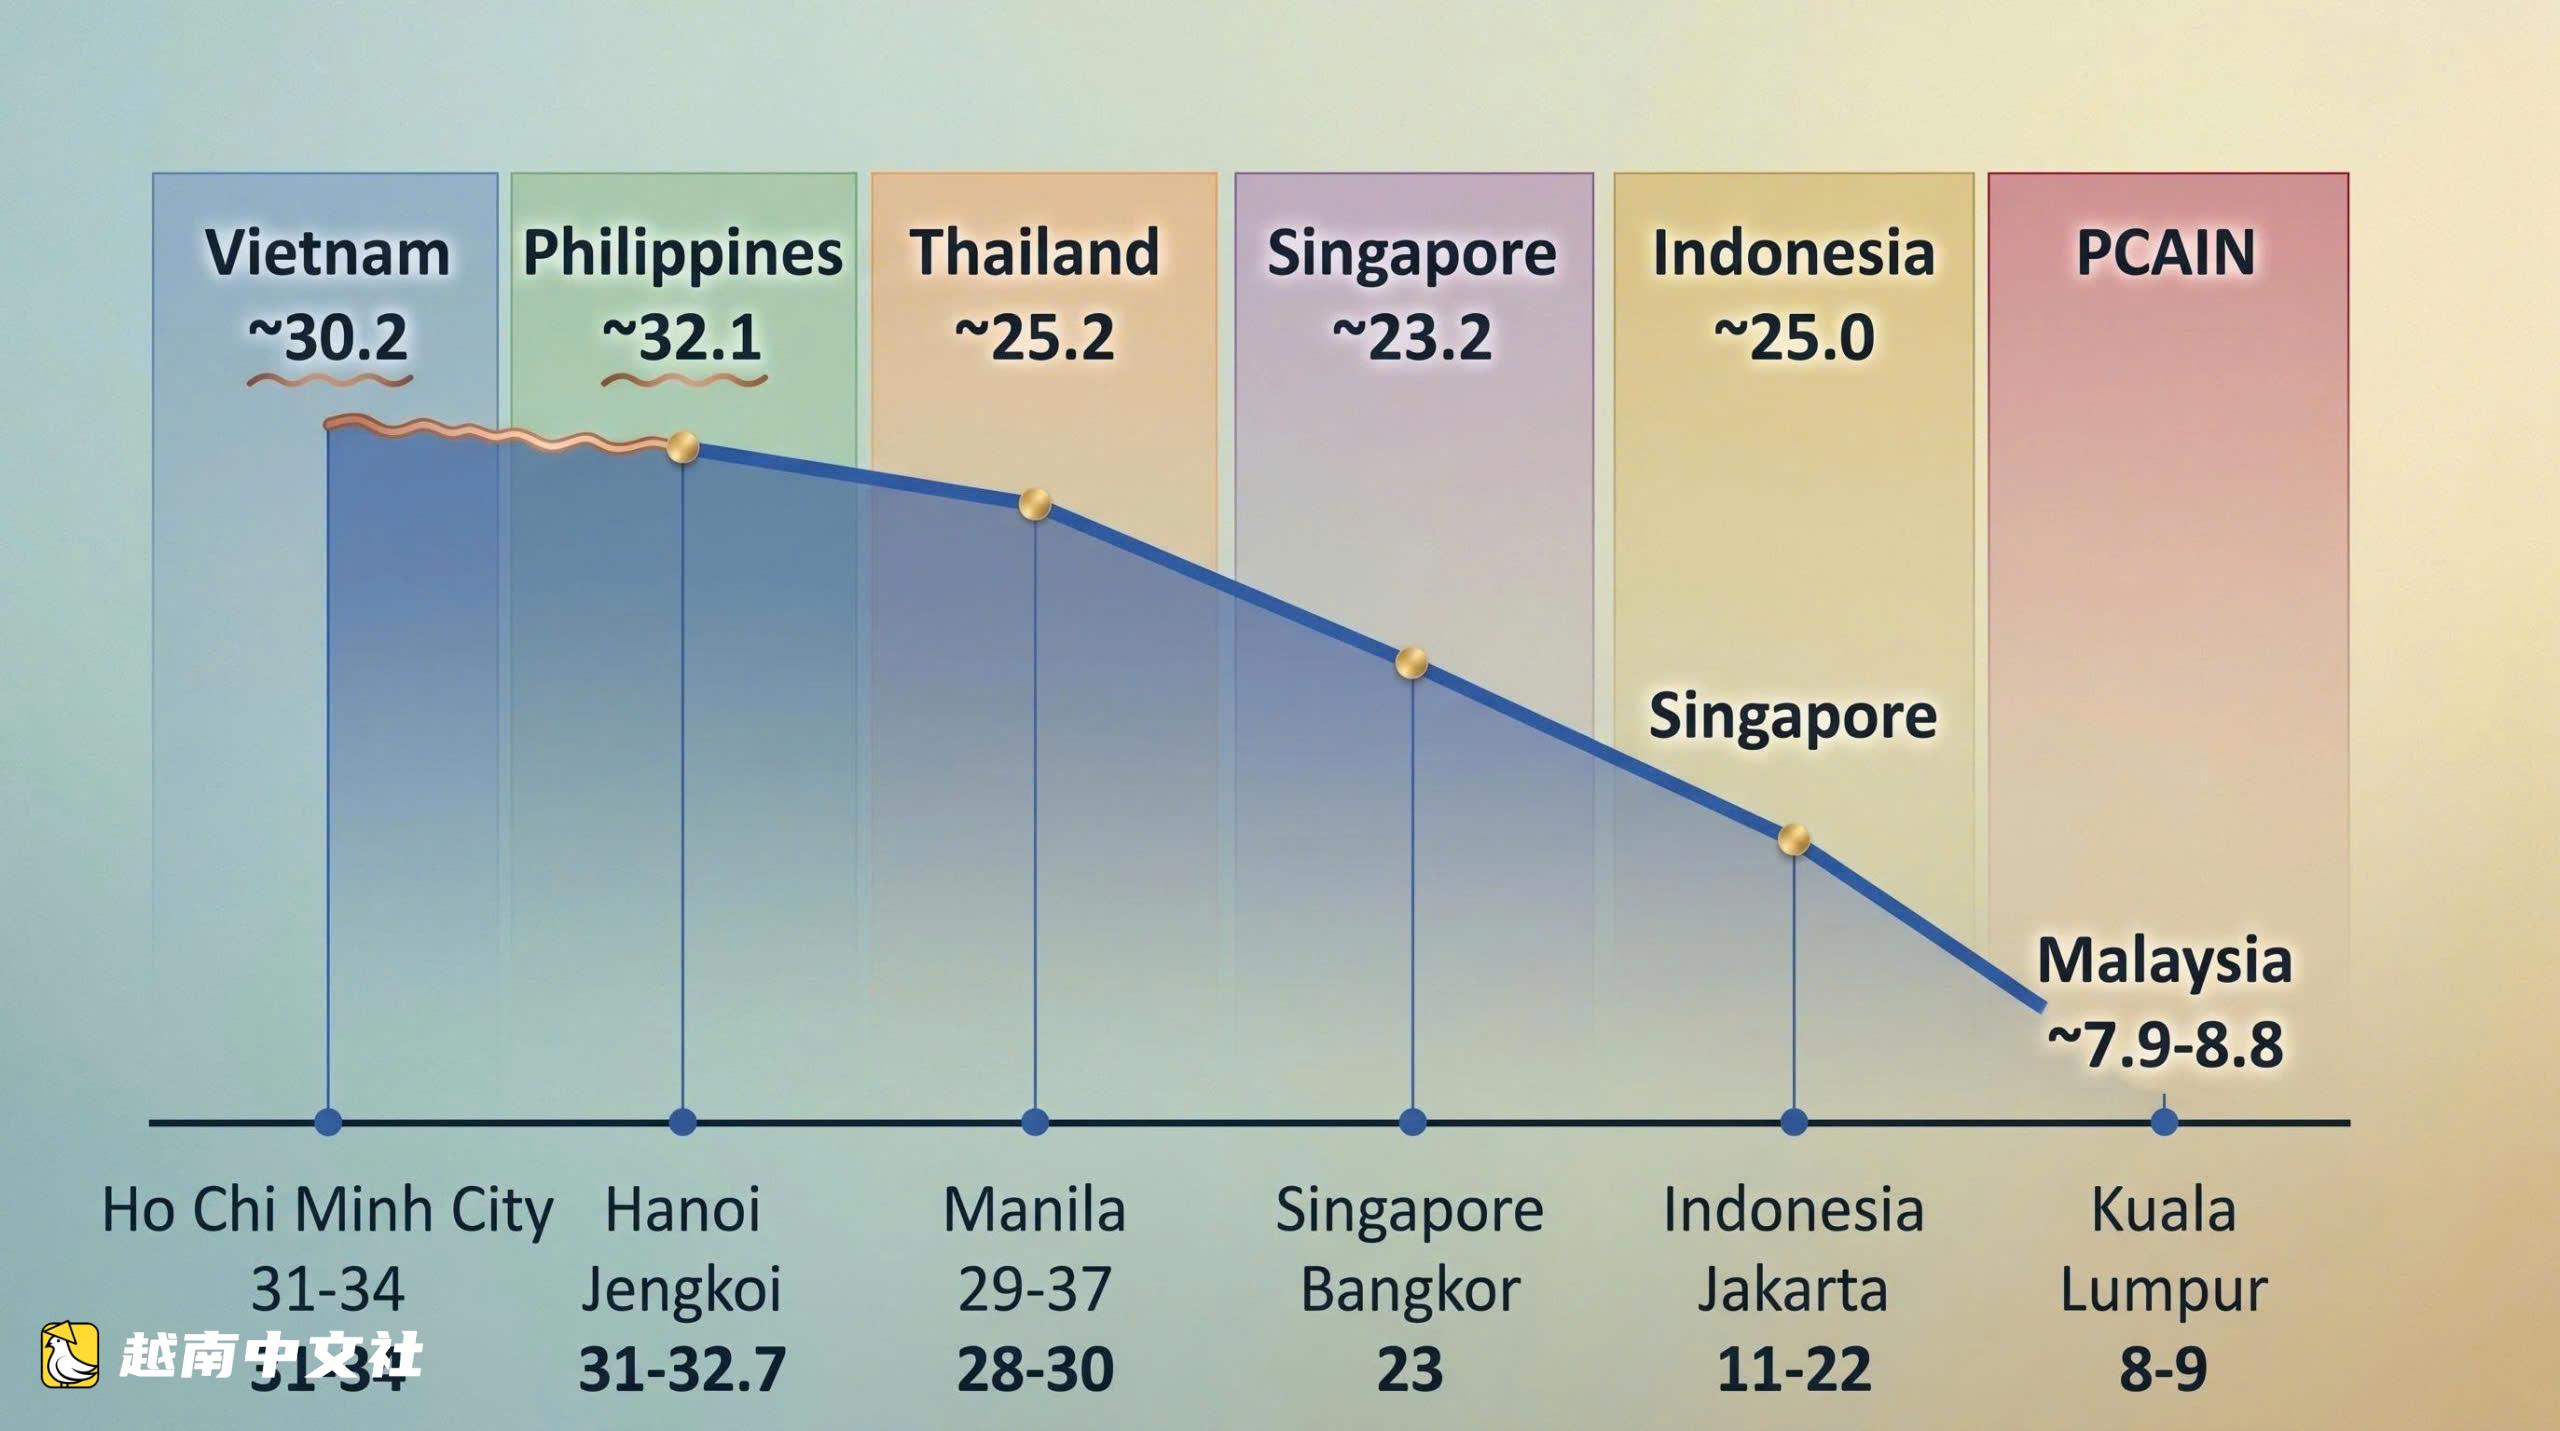
基於對影響房價和住房可負擔能力(HPR)的因素的科學分析,我認為,價格相宜商品住房只有在完整的政策組合下才能成功,主要包括以下關鍵點:
必須把HPR及相關指標確立為官方指數體系,按城市整體、坊社一級和細分市場定期跟蹤。建設部要建立透明的國家住房信息系統,至少每半年公佈一次。
必須嚴格區分價格相宜商品住房與社會住房。社會住房的民生保障屬性更鮮明,有自身目標;價格相宜商品住房則應作為城市中產市場的穩定型產品類別來建設。如果混淆兩種邏輯,政策要麼過度福利化,要麼過度商業化。
這項政策還必須與交通便利的新土地供應相結合,並儘量靠近工作地點、地鐵站、主要交通幹線或城市服務節點。同時,必須以快捷的投資審批程序以及土地、基礎設施、徵地拆遷和融資能力方面的實質性優惠,給開發商創造真正的動力。
面向首次購房者的信貸應按財務安全原則設計,將住房支出佔家庭月收入的比重穩定保持在大約30%較為合適。
同時,要逐步把觀念從“完全擁有”轉向租賃、先租後買和部分產權。這不是道德上的建議,而是市場結構調整。
為什麼越南房價會快速超出居民收入?
第一個原因是供需錯配和產品結構失衡。住房供應並不少,但主要集中在中高端市場(價格約50億至70億越南盾),大城市中的中端產品幾乎消失。
第二個原因,是“必須買房”的房產擁有心態仍壓過租賃市場。在許多越南家庭中,住房不僅是住所,還是財務安全、社會地位和代際積累的標尺,導致房價難以回到合理區間。
第三個原因是住房金融尚未真正實現長期穩定,貸款期限短、利率波動大、貸款條件收緊。
第四個原因是,在越南,房地產仍被視作一種近乎默認的投資渠道,而非讓資金流向生產經營的領域。

 越南中文社