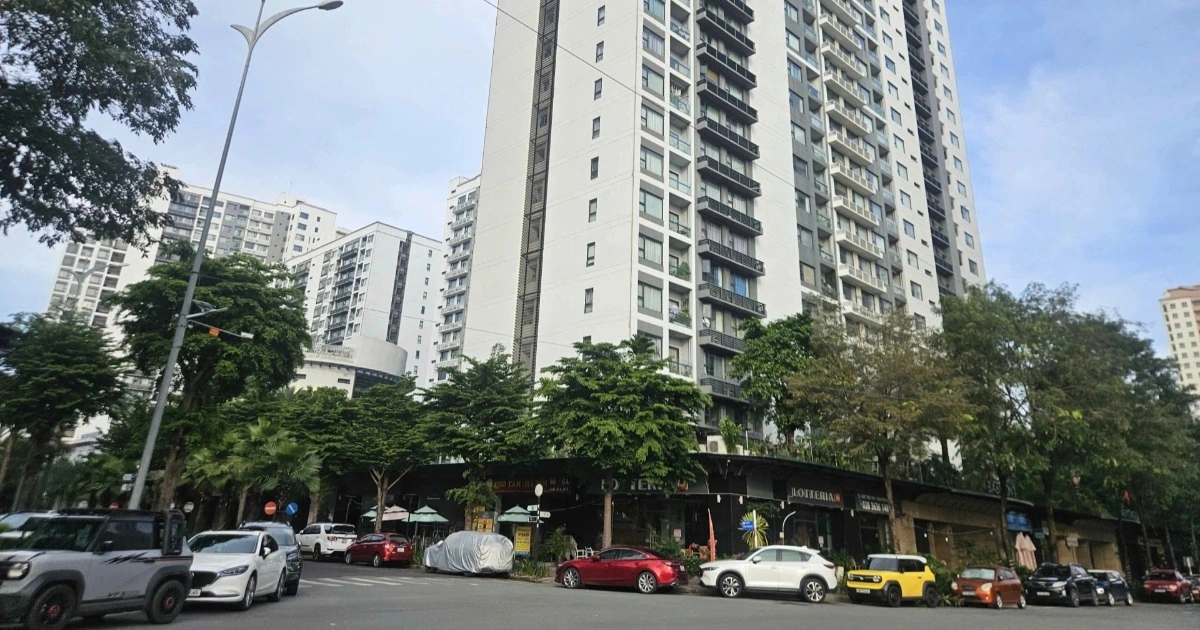
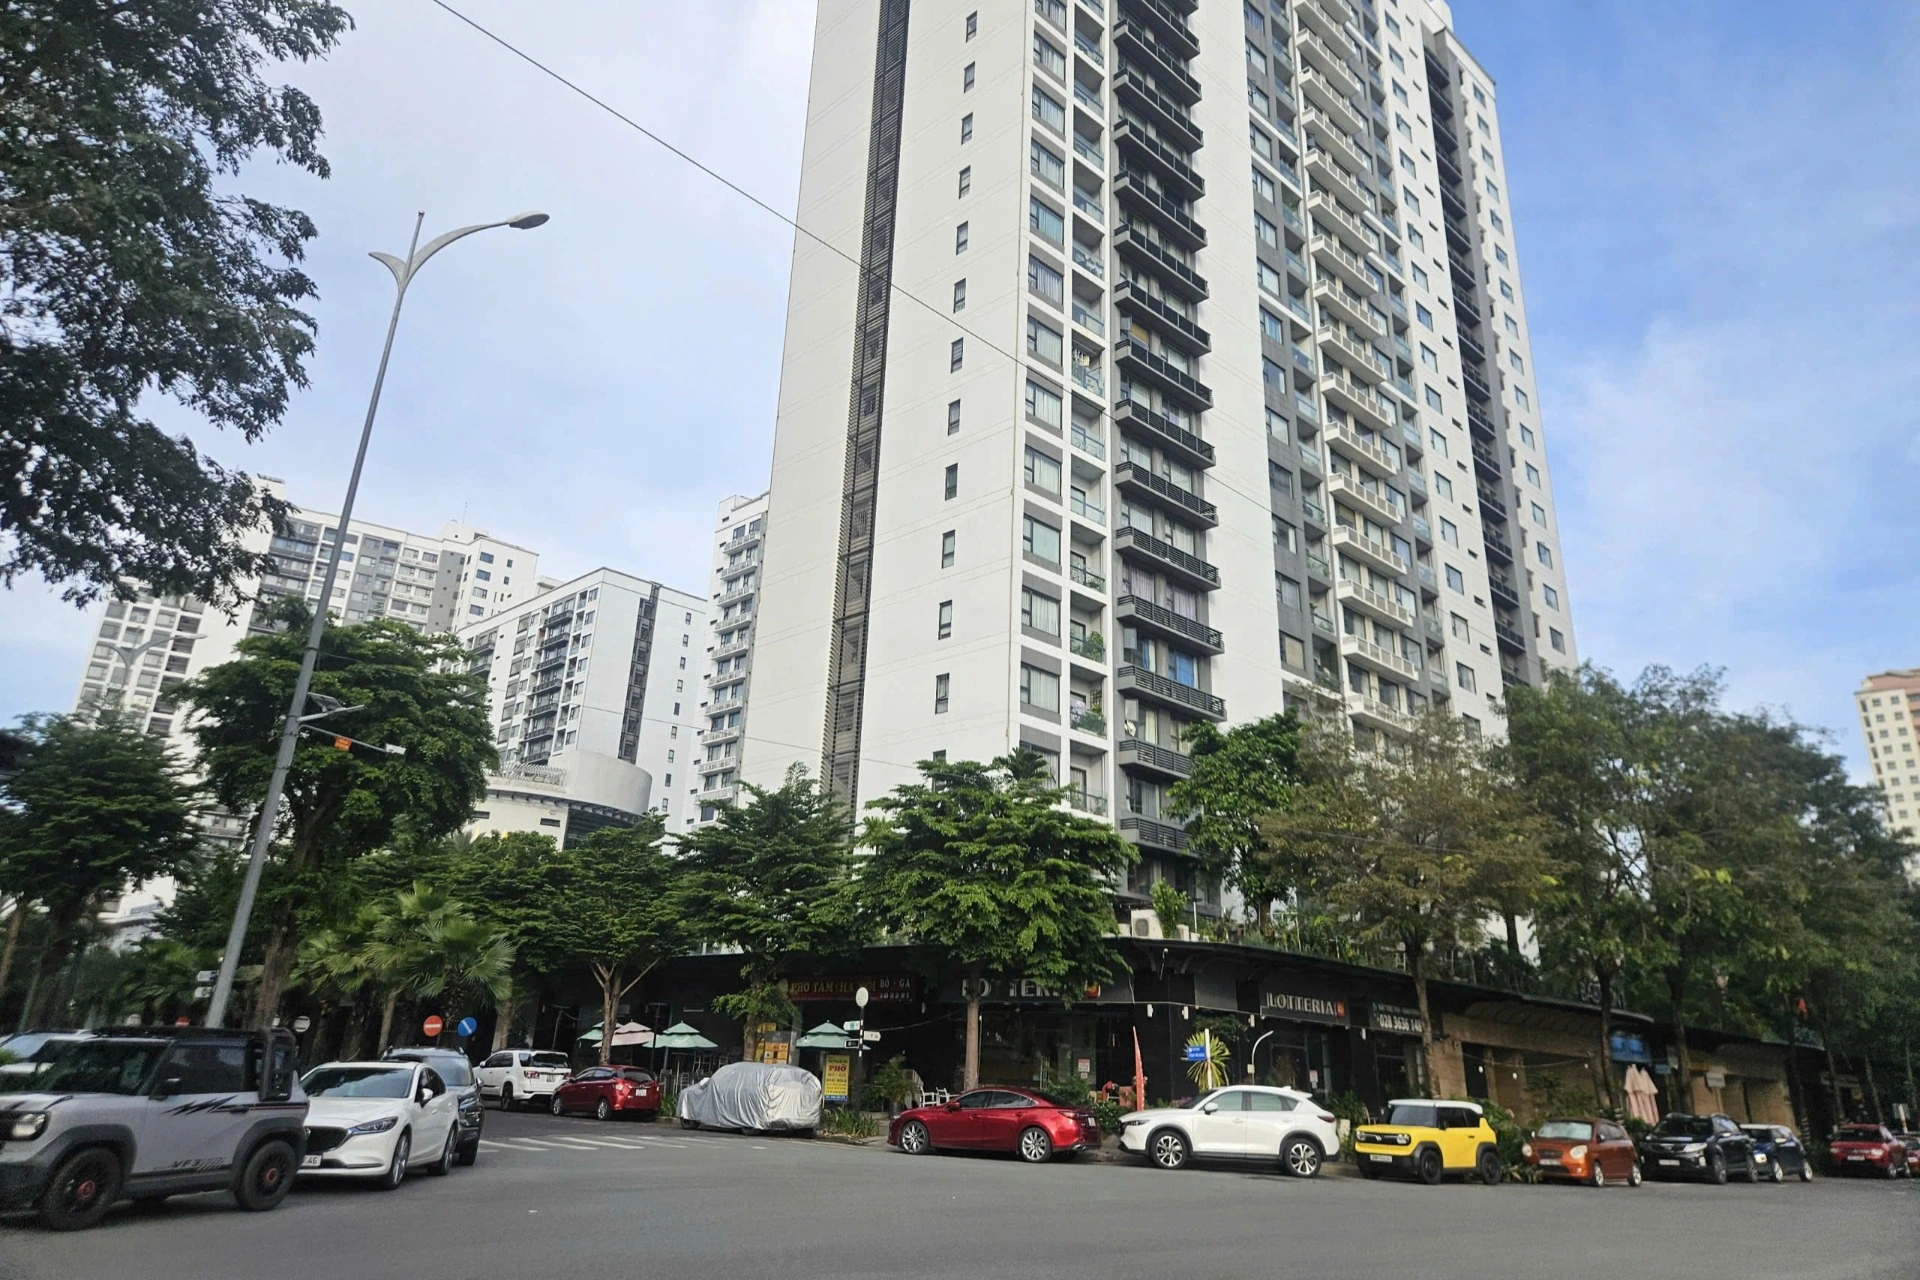
越南房地產市場研究機構DXS-FERI在最新報告中指出,今年第三季度越南北部公寓價格環比下降約15%至20%,目前約為每平方米4500萬至1.6億越南盾;南部價格環比下降約5%至10%,約為每平方米3600萬至1.45億越南盾。報告同時說明,這一降幅反映的是不同細分市場和區域的分化調整,並不意味著所有項目都以相同幅度降價。
價格回落並未改變整體價位偏高的狀況。據Avison Young統計,第三季度開盤供應中約80%屬於高端和豪宅細分,單價在每平方米1億至1.2億越南盾以上。這使房價與購房者支付能力之間形成較大落差,首次購房者受到的影響尤為明顯。
多家機構的估算顯示,房價與家庭收入之比已達到23至25年的平均家庭收入,而國際標準認為合理區間約為4至6年。這一差距在10月13日上午的會議上被越南常務副總理、中央住房與房地產市場政策指導委員會主任範嘉足(Phạm Gia Túc)提及。
購房者的實際財務壓力不只來自房價。以胡志明市一套50億越南盾的公寓為例,一個總月收入約4000萬越南盾、積蓄超過15億越南盾的年輕家庭需貸款約七成;按年利率12%、期限20年計算,每月本息合計接近5000萬越南盾,已超過家庭總收入。即使房價降至32億至35億越南盾,每月本息仍約2800萬越南盾,相當於收入的七成。
業內人士建議控制貸款比例和月供負擔。FIDT資產管理部門負責人阮氏紅雲提醒購房者不要用全部現金提前還貸,應保留相當於3至6個月必要開支的應急資金,並考慮健康保險和人壽保險。Savills越南胡志明市研究與諮詢副總監高氏清香認為,貸款比例不宜超過資產價值的50%,並預計短中期內貸款利率難以大幅下降。
在具體選擇上,專家建議購房者把重點放在貸款結構和還款計劃上,而非等待價格觸底。以約30億越南盾(含貸款)的財務能力,可考慮平陽省以安、順安等近郊區域,或縮小面積選擇一至兩居室。購房者也可利用本金寬限期積累資金、提前還款,爭取在六年多內還清貸款,而不是拉長到15至20年。

 越南中文社