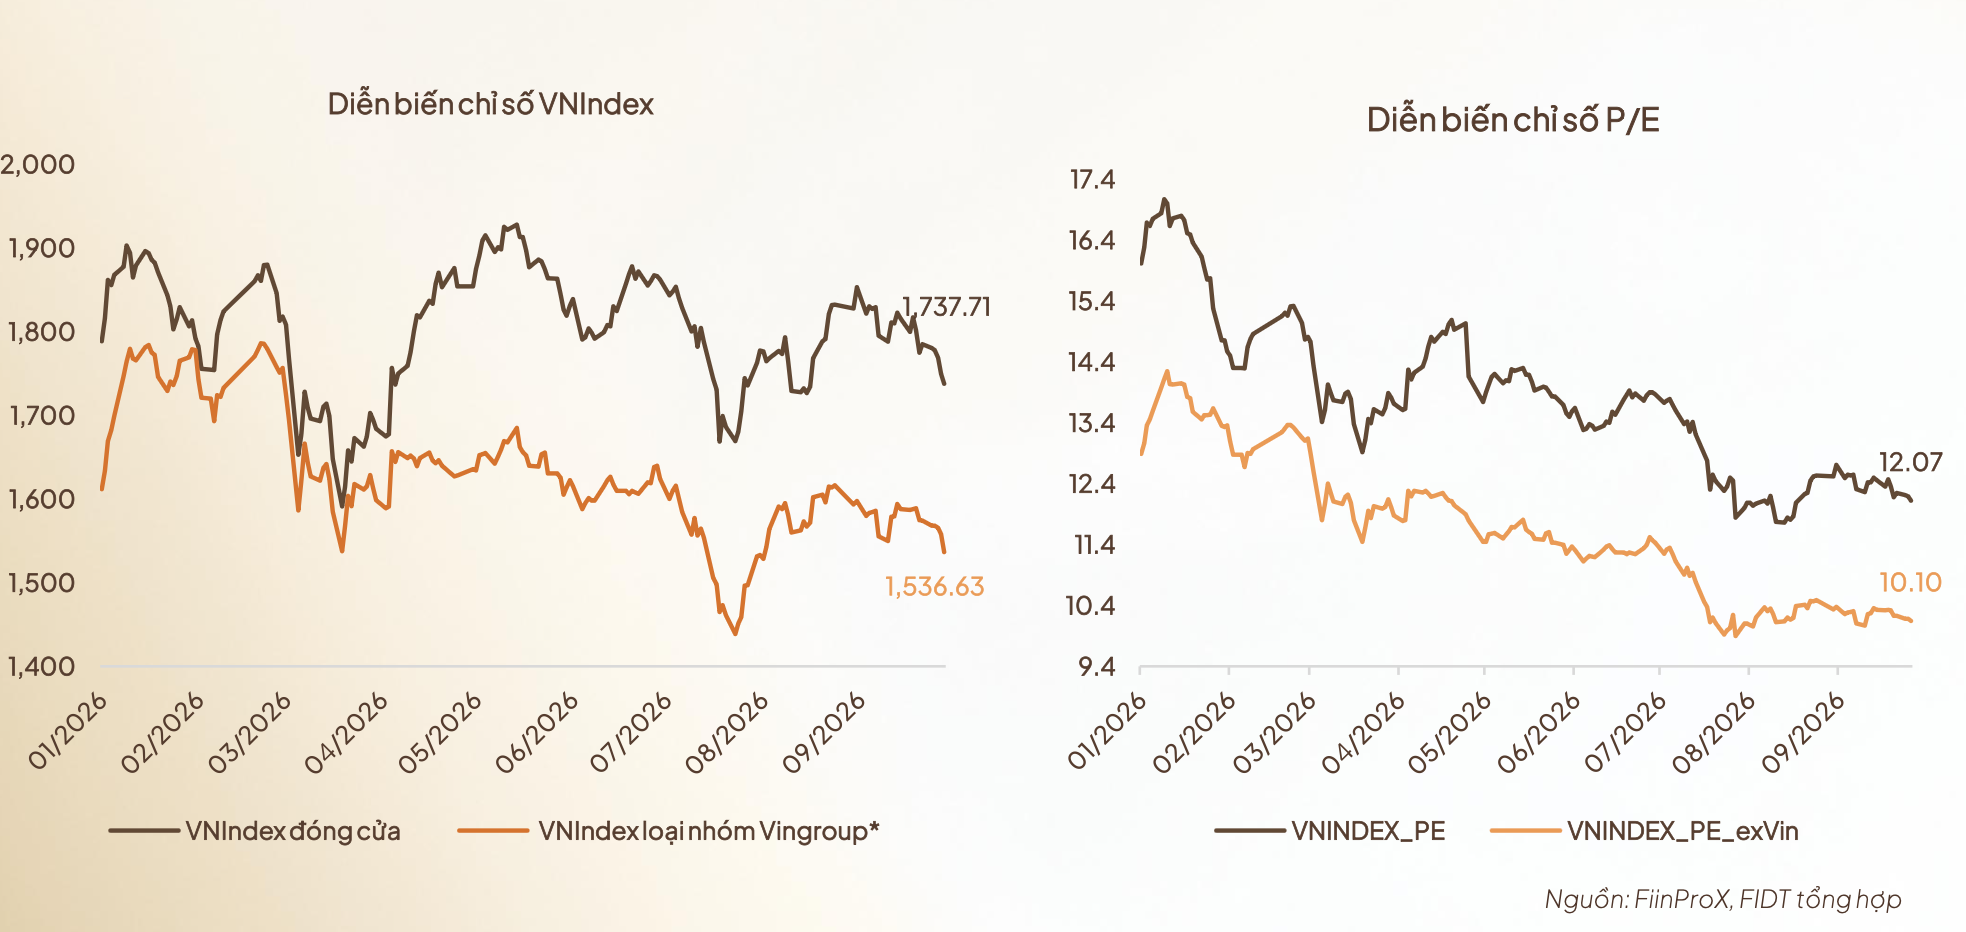
越南股市在9月經歷一輪調整後,估值水平明顯回落。FIDT總經理裴文輝(Bùi Văn Huy)表示,VN-Index市盈率目前約為12倍,若剔除Vingroup系股票,其餘部分估值僅約10倍。他認為,這一估值區間對投資者具有吸引力,但低估值並不意味著市場會很快進入新一輪上漲。
資金面尚未出現明顯改善。9月市場在富時羅素指數調整生效前出現提前買入,但利好預期已部分反映在股價中,新增資金並未清晰顯現。胡志明市證券交易所(HoSE)日均成交額從調整前的約17.2萬億越南盾降至9月餘下時間的15.4萬億越南盾,外資淨賣出約4.83萬億越南盾,VN-Index當月收跌3.47%。
裴文輝指出,與指數調整相關的被動資金預計分階段到位,大部分集中在2027年,短期內難以形成足夠強的買盤。他建議定期定額投資者維持原有計劃,不必加快建倉;對尚未入場的主動型投資者,可考慮先投入計劃資金的20%至30%進行試探性建倉,其餘資金配置於存款或短期債券基金,等待流動性改善和第三季度業績確認。
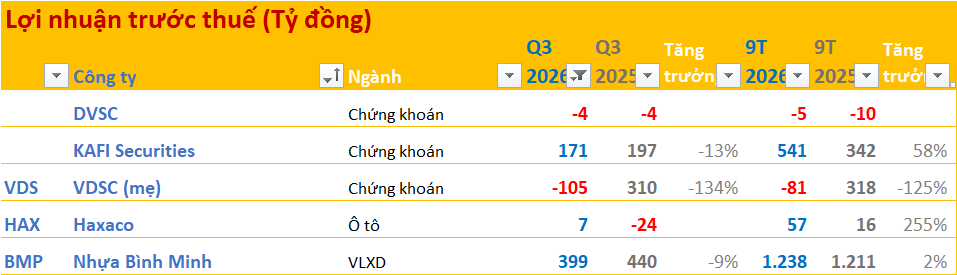
在企業盈利方面,FIDT報告預計第三季度各行業表現分化明顯:住宅房地產利潤預計增長185%,石油天然氣增長141%,零售增長90.9%,鋼鐵和消費分別增長40.8%和34%;建築行業利潤預計下降85.8%,證券和電力分別下降23.5%和22.2%。裴文輝提醒,部分行業的高增長主要來自龍頭企業,例如剔除Vinhomes(VHM)後,住宅房地產樣本中其餘企業利潤反而下降約0.4%。
這一分化預計將延續至2026年全年。FIDT估算,石油天然氣行業利潤可能增長135%,住宅房地產增長70.4%,零售增長68%,鋼鐵增長65%;建築和工業房地產則預計分別下滑55%和18.3%。裴文輝強調,在指數調整帶來的資金效應逐漸降溫的背景下,盈利增長的質量和覆蓋面與增速同樣重要,真正具備盈利增長、利潤率維持能力和合理估值的企業將更具優勢。
 越南中文社