財政部提議對荒地徵收高額稅款的信息令許多人擔憂。
0.2%的稅率適用於哪些類型的土地?
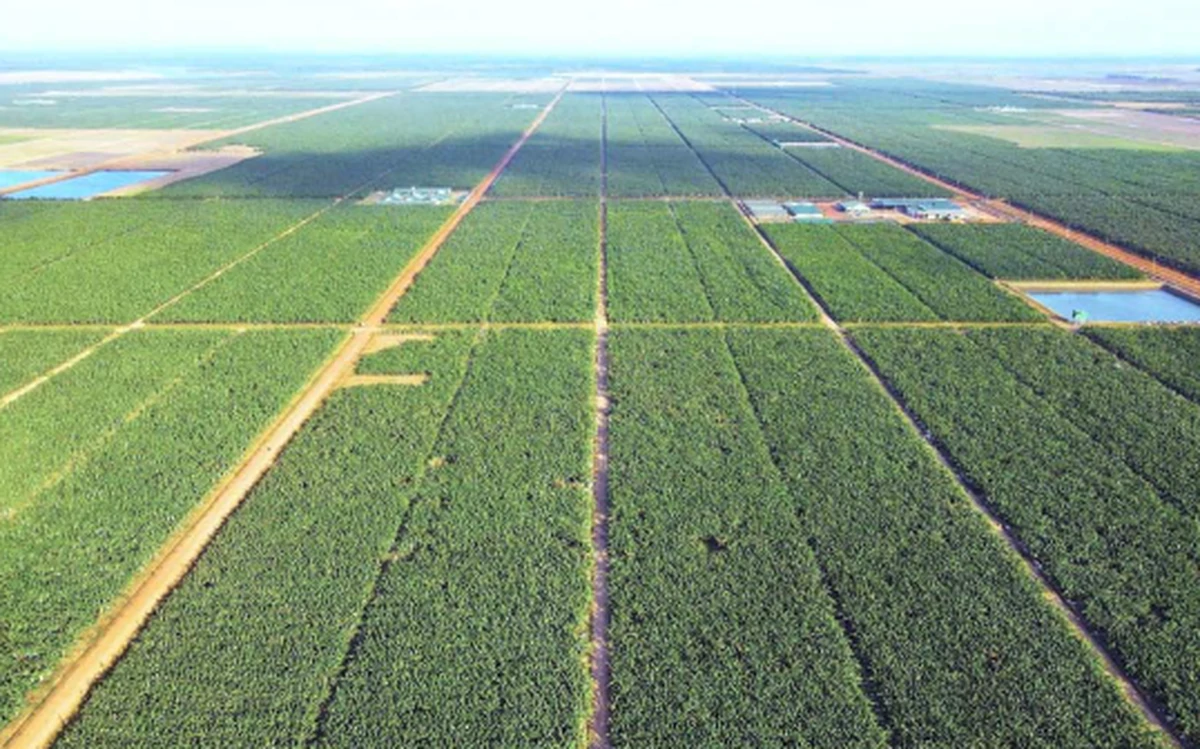
居住在胡志明市新永祿鄉的陳氏蓉女士表示,她家還有近1公頃的土地已經閒置多年。以前這塊地用來種稻,但後來因為沒有水,她就出租給人種瓜取花蕾。
近年來,周邊地區建起了許多工程,這塊地被汙染工廠包圍,無法再種植蔬菜。她家想建廠房出租,但改變土地用途的費用太高,只好讓它空著。
因此,當她聽說即將出臺對荒地徵稅的規定時,她非常關注。
根據財政部起草的修改補充三項法律(其中包括《非農業土地使用稅法》)的草案,荒地、未投入使用的土地、延遲投入使用的土地將被徵收0.2%的非農業土地使用稅。
根據上述提議,每年登記荒廢非農業土地的人必須繳納相當於國家頒佈的土地價格表所計土地價值0.2%的稅款。
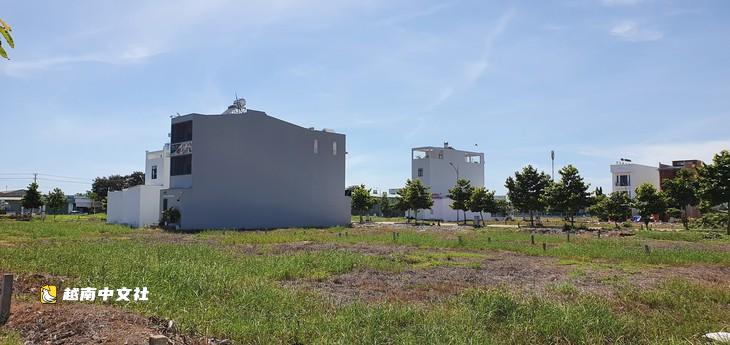
對照實際情況,可能被適用法律草案稅率的荒廢非農業土地包括:基礎設施建設項目中多年未建設的住宅用地;已轉為住宅用地、已分割或未分割的土地。
投資者必須為尚未出售的地塊納稅。購地者為已購買並過戶到自己名下的地塊納稅。
例如,某人有一塊200平方米的荒廢非農業土地,位置地價為1000萬越南盾/平方米,則每年須繳納約400萬越南盾/年的非農業土地使用稅(2萬越南盾/平方米)。
實際上,許多農村、城郊地區的住宅用地被分割成多個小塊,購地者尚未打算建房或空置等待地價上漲。但只有已轉為住宅用地的面積才被徵收高額非農業土地使用稅。
例如,一塊1500平方米的土地,其中有300平方米住宅用地和1200平方米未使用的農業用地,則土地所有者將僅對300平方米住宅用地按0.2%的稅率納稅。
高額徵稅以避免浪費
根據上述規定,陳氏蓉女士在新永祿鄉的土地屬於農業用地,不屬於須繳納非農業土地使用稅的對象。
不僅住宅用地,其他類型的非農業土地如果被分配土地的人荒廢,也將被徵稅,如水面、專用河流渠道土地、工業園區建設用地;生產經營場所建設用地;礦產開採、加工用地;建材生產、製陶用地等。
草案還規定,對已獲土地分配、租賃決定但延遲投入使用的土地徵收高額稅款。因此,已獲國家分配土地但投資者“囤積”不實施的項目也可能被徵收高額稅款。
關於高額徵稅(對限額內非農業土地徵收7倍)的規定得到了專家和民眾的贊同。
實際上,在許多基礎設施建設項目中,有些地塊分割出售多年,但土地所有者或項目投資者並未在土地上建設投入使用。
許多城市區項目(已轉為住宅用地)荒廢多年,被民眾用來種樹。
對荒地、延遲投入使用土地的徵稅不計算限額,即限額內外的非農業土地面積均同等計算。
許多專家贊同財政部關於對荒廢非農業土地徵稅的提議,認為高額徵收非農業土地使用稅是督促土地所有者將土地投入使用、提高土地使用效率的措施。

 越南中文社