越南財政部已頒佈2026年4月28日第1037號決定,公佈對從2024年8月1日至2026年1月1日期間辦理園地、農地隨住宅用地用途轉換的已繳納土地使用費進行重新計算的手續。
越南國會第254號決議規定了若干機制和政策,以紓解在執行《土地法》過程中遇到的困難和障礙,規定上述情況只需繳納30%的土地使用費,但此前許多家庭已按舊規定繳納了100%。
2027年1月1日前提交申請
第1037號決定規定,該手續適用於兩種情況:計算用途轉換時的土地使用費,以及對在2024年8月1日(2024年《土地法》生效日)至2026年1月1日(第254號決議生效日)期間已辦理用途轉換的家庭和個人重新計算土地使用費。
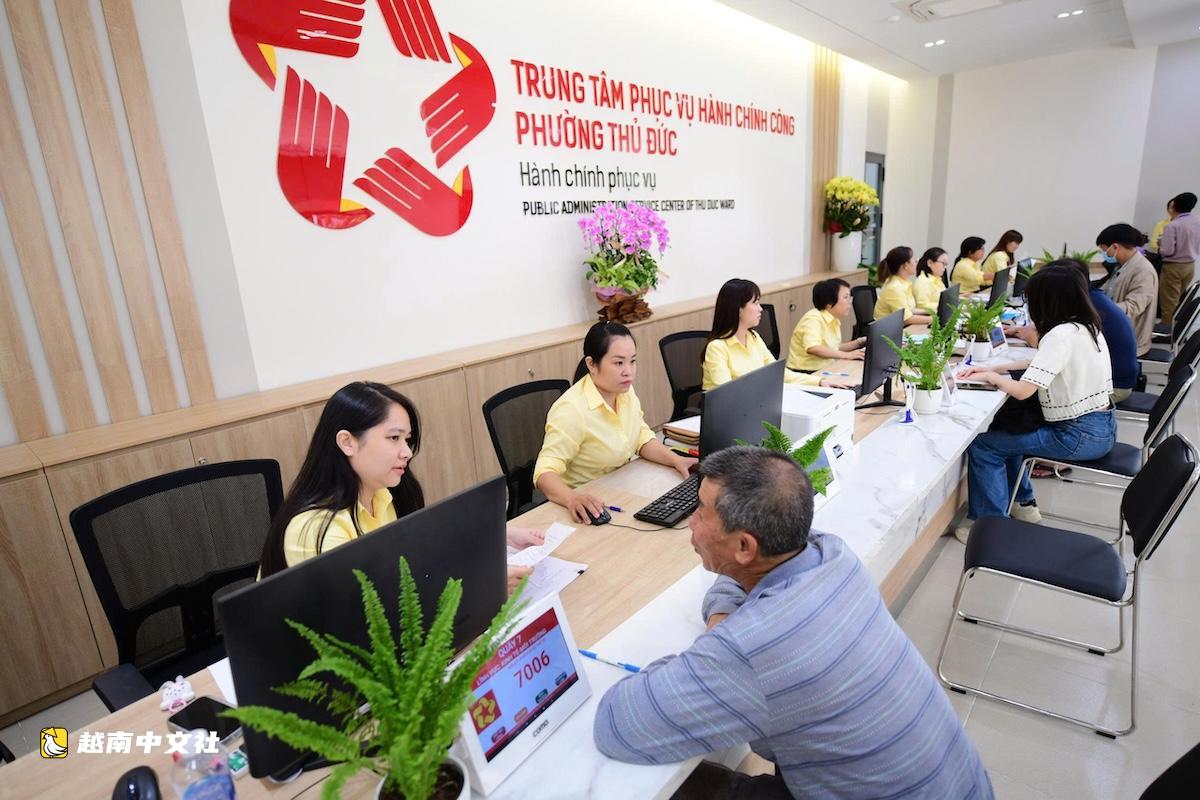
據此,家庭和個人應向一站式服務部門提交重新計算或計算土地使用費的書面申請。申請可通過直接、郵寄、電子郵件、在線公共服務平臺或其他法定形式提交。
一站式服務部門出具受理回執並約定結果返還時間,並將申請轉交土地所在鄉級人民委員會,以確定所選地塊的住宅用地分配限額,用於計算或重新計算土地使用費,隨後將所有信息轉交稅務機關。
稅務機關按規定計算或重新計算土地使用費,併發布繳費通知或調整通知,同時將信息告知鄉級人民委員會。
注意,用地者必須在2027年1月1日前提交申請。在此日期之後提交的申請不再適用此規定。
多繳的土地使用費將予以退還
因此,對於申請將原為園地、農地轉為住宅用地的情況,可按上述手續申請計算土地使用費。對於在2024年8月1日至2026年1月1日期間已申請用途轉換的,居民可辦理重新計算手續。
第50號法令規定了處理居民重新計算申請的四種情況:
– 若稅務機關尚未發佈繳費通知,則按第50號法令第6條規定計算土地使用費。
– 若已發佈通知但居民尚未繳費,稅務機關在收到申請後重新計算並調整應繳通知。家庭和個人需繳納重新計算金額的滯納金(如有)。
– 若已按通知繳納部分費用,稅務機關重新計算並通知用地者。已繳費用按以下方式處理:重新計算後金額低於原通知應繳金額但高於已繳金額時,居民需補足差額及滯納金。例如:A先生於2025年7月辦理用途轉換,屬於第254號決議減免70%的情況。當時稅務機關通知應繳4億越南盾,A先生已繳1億越南盾。重新計算後應繳2.2億越南盾,則A先生需補繳1.2億越南盾及滯納金。
– 若已繳足通知金額,稅務機關重新計算並通知居民。重新計算後金額低於已繳金額時,職能部門退還差額。差額可通過抵扣土地使用費、土地租金或其他財政義務的方式退還;若無其他可抵扣義務,則以現金形式退還。

 越南中文社