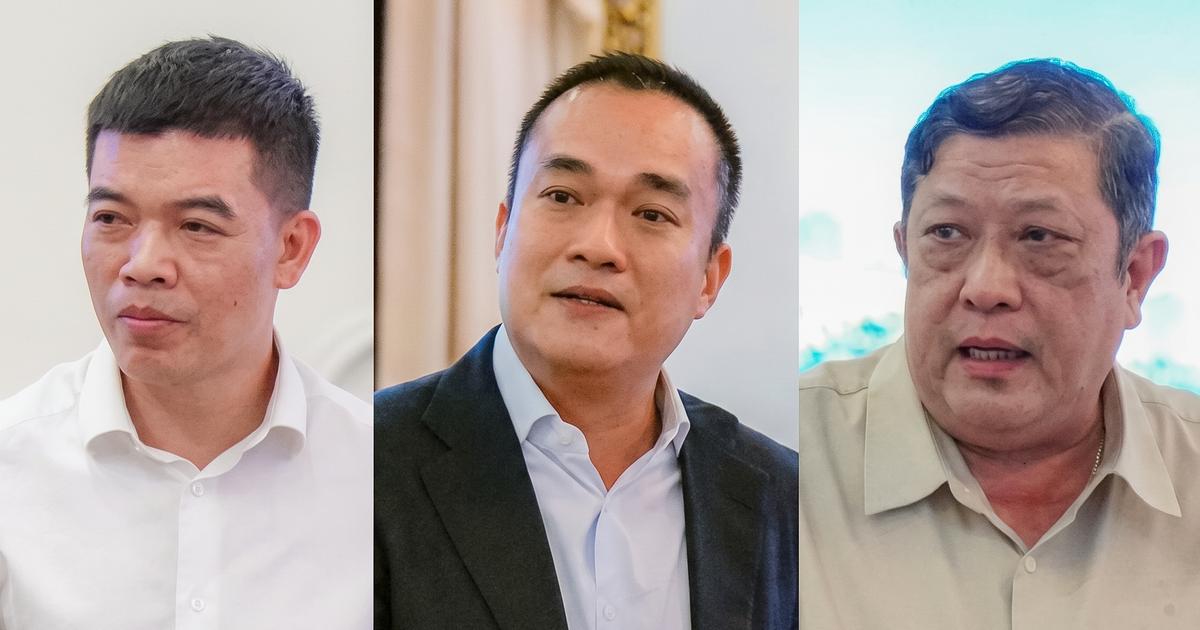
具體來說,HoREA領導認為現行規定只允許開發商在住宅或建築工程已具備經營條件時最高收取5%的定金。但實際上,協會評價該規定並不合理,因為到具備銷售條件時,企業已經可以簽訂買賣合同並按現行規定收取首期付款。而2023年《房地產經營法》允許分期付款,開發商首期收款不超過合同價值的30%。
黎黃洲先生——HoREA主席表示,協會建議修改《法律草案》第18條第5款關於定金的規定,即“當項目已獲得投資主張批准、投資者批准,或項目已有設計機構審核的基礎設計,且開發商擁有土地使用權相關文件之一”時,可收取定金。據黎黃洲稱,到這一階段,開發商已投入大量資金建立項目土地儲備。企業也需貸款投資項目建設工程,但因尚未具備條件而無法籌集資金或銷售未來形成的房地產和住宅。
他還舉例,在2023年初起草《住宅法》時,建設部曾提議允許開發商在基礎設計獲批且擁有土地使用權相關文件之一時,收取不超過10%的定金。因此,允許開發商接受“不超過5%的定金”對於補充投資資金非常必要。此外,此時收取定金還能幫助開發商進行市場調研,評估客戶喜好和購買力,從而調整產品和項目執行進度。
從客戶角度,黎黃洲認為此時交定是客戶以“原價”購買產品、及早鎖定價格、避免項目正式開售時漲價風險的機會。
然而,從專家角度和市場實際出發,許多人表示擔憂風險可能偏向客戶一方。丁明俊先生——Batdongsan.com.vn平臺南部區域總監,認為允許在投資主張批准階段收款“不合理”。實際上,這僅僅是政府批准步驟。即使有建築許可證,許多情況下開發商仍無法打地基或遇到法律障礙,導致進度停滯。
丁明俊表示,多年來市場記錄了不少項目儘管以各種名義收取客戶款項如“預留”“預登記”,但之後被廢棄或無法完善法律手續以簽訂買賣合同。此時,購房者常陷入“反覆追討、起訴”的困境,但難以收回資金,因為開發商已喪失支付能力或濫用資金。他還說:“即使僅限於5%,對於大型項目,募集資金總額可能高達數百億越南盾。而購房者完全無法控制進度、法律或項目管理。”
針對民眾將在此交易中“處於不利地位”的擔憂,一位房地產開發專家對《年輕人報》表示,如果放寬定金規定,必須附帶相應的“保護層”。他建議通過銀行擔保或凍結賬戶來保障資金安全。同時必須確保購房者享有知情權,因為只有這樣,項目的所有信息和法律狀況才能公開透明,並按進度保障。其他反對觀點還認為,當前市場需要真正有財務能力和高透明度的開發商,而不是為仍在紙上的項目開闢提前融資的漏洞。

 越南中文社