
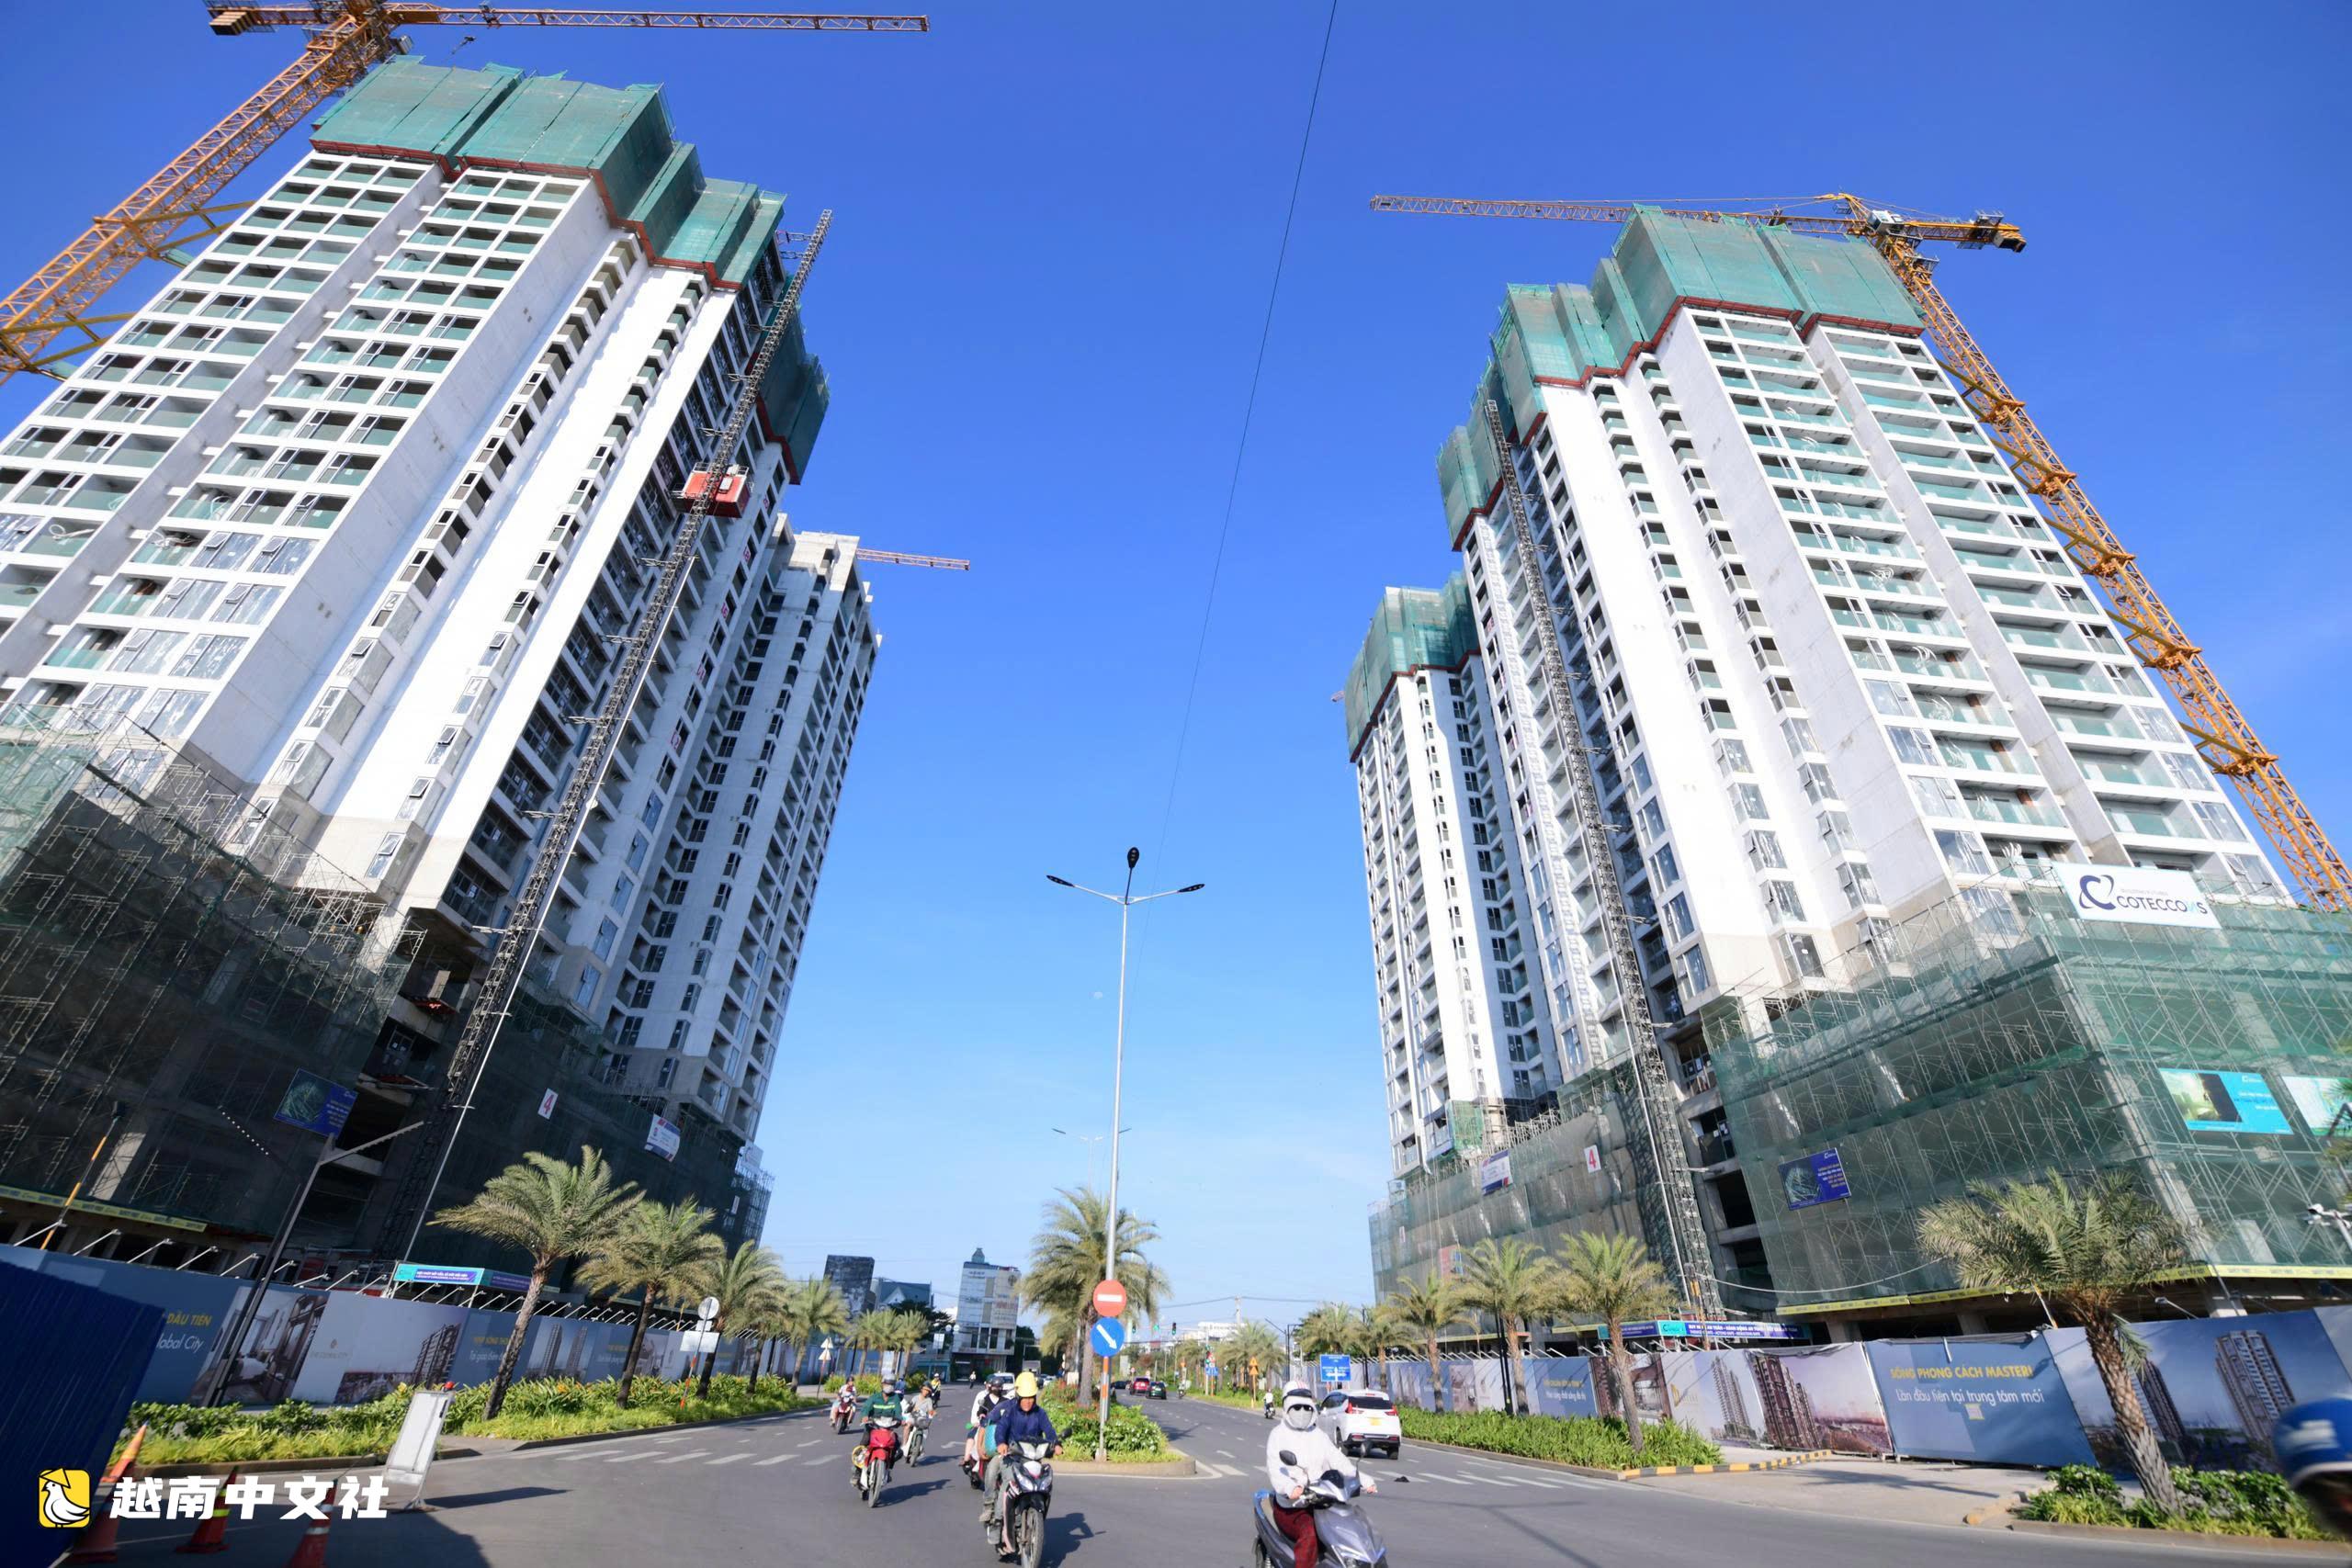

GDP增长10%除了依靠公共投资外,还很大程度上取决于企业投资和居民购买力等因素。
利率难题下的GDP增长10%
年末几个月是企业加快进口原材料和储备商品,以满足国内消费和出口需求的时期。然而利率上升已成为不少企业面临的难题。
顺福水产贸易股份公司董事长陈文岭表示,高利率的影响不仅波及企业,还蔓延至整个供应链。
BETA证券分析部主管武金凤对《青年报》表示:利率对投资和经营决策非常重要。对企业而言,高利率会增加财务成本,从而影响利润、现金流以及实施新项目的能力。对家庭而言,购房、购车或消费贷款利息上升可能降低消费和投资需求……
当原材料、物资供应商和合作伙伴也不得不以更高利率借款时,财务成本可能被计入商品和服务售价。这使生产企业不得不在自身贷款利息之外再承担一层成本。
“但企业无法将增加的成本转嫁给客户。他们立刻就会‘嫌弃’”,陈文岭说。
不仅对企业,高利率还影响居民购买力。购房贷款利息上升迫使许多家庭收紧开支,只购买必需品。
购买力放缓可能使企业难以增加营收,从而影响其增产、招聘和新增投资的决策。
如果这种情况持续,企业将面临选择:缩减生产以保住利润,或接受利润率下降以维持运营、保住员工就业。
所幸的是,他观察到大多数企业选择第二种方案,接受利润下降并与合作伙伴共渡难关,等待利率降温。
第四季度GDP增长12.51%,生产经营必须加速
据统计局数据,2026年第三季度GDP同比增长9.95%,使今年前9个月增长达到9.01%。
为完成全年增长目标,Kafi证券分析团队估计第四季度GDP需增长约12.51%,意味着投资、建设和消费活动必须继续加速。
据SGI Capital,近期许多享受低利率的购房和购车贷款在优惠期后大幅上升,达到每年13%-16%。
许多人贷款买房或投资房地产,相信利率将长期保持低位且房价永不下跌。因此他们没有为利率上升、甚至优惠期结束后翻倍的情景准备财务缓冲,而房价快速下跌时又难以出售。一些家庭的还债压力有超过其收入现金流的趋势。
FiinRatings总经理阮光顺也指出,经济增长仍保持高位,但当前宏观背景限制了降息空间。
外国直接投资(FDI)资金流和生产加速继续支撑增长。
然而,为服务投资和生产的大量进口需求导致贸易逆差,同时通胀已接近目标阈值。
这些变化使利率调控压力更大。因为除了支持增长的要求外,货币政策还必须考虑稳定汇率、控制通胀和保障银行体系流动性。
据FiinRatings预测,2026年第四季度资本成本可能持平,而非下降。
多元化融资渠道,当务之急
在公共投资继续发挥推动经济增长重要作用的背景下,提出了调动大规模资金的要求。
据FiinRatings,2026-2030年公共部门借款需求达中央6,497,000万亿越盾、地方622万亿越盾。
政府、地方政府和企业部门的融资需求同时增加,对中长期资金的竞争压力可能更大。
因此,多元化融资渠道,特别是国际资金来源日益紧迫。
同样据FiinRatings,财政部正在研究发行10亿美元10年期政府债券的方案。如果实施,这将是自2014年以来首次发行国际政府债券。
与此同时,银行也通过发展金融机构(DFI)和银团贷款筹集外国资金。然而,获得国际资金并不意味着能以低成本融资。
9月16日,美联储(Fed)加息0.25个百分点,将利率区间提升至3.75%-4%。这一动态以及美国货币政策前景继续是美元融资成本需要考虑的因素。
此外,越南的国家信用评级目前仍低于投资级,惠誉评级为BB+,穆迪为Ba2。
在此背景下,到2030年将国家信用评级提升至投资级的目标具有重要意义。
阮光顺表示,达到投资级评级可能有助于降低融资成本、扩大投资者基础,并为政府、银行和企业从国际市场获得长期资金创造有利条件。
这是减轻国内融资压力、从而支持维持合理利率水平目标的必要方向。
已形成新的利率水平
据越南国家银行数据,截至2026年9月30日,全系统信贷余额达20750万亿越盾,比2025年底增长11.59%,同比增长16.69%。
这意味着与2025年底相比,经济获得约2200万亿越盾的补充资金。
越南国家银行领导表示,继续维持各政策利率不变,为信贷机构以低成本获得资金创造条件。
同时要求商业银行降低6个月及以上期限新发生交易的存款利率。
目前利率上升速度正在放缓,利率水平基本围绕新的水平波动。
(编译:Cici ;审校:Momo;来源:越南中文社yuenan.com)
原创文章,作者:越南中文社,如若转载,请注明出处:https://yuenan.com/news-130136/
