在近期分化之後,您如何評估銀行股當前的估值水平?對於那些已經以高估值交易的銀行股,還需要什麼條件才能進一步上漲?
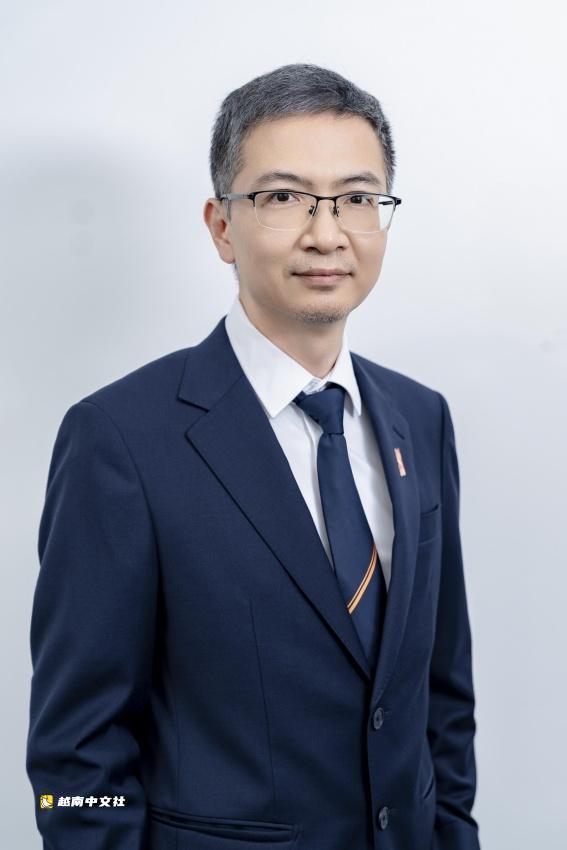
根據我們的數據,年初以來銀行業股價表現大體跟隨大盤走勢。截至9月9日,銀行股上漲3.17%,而VN指數上漲2.39%。
根據今年前六個月發佈的財務報表,27家上市銀行的稅後淨利潤總額同比增長19.6%。我們預測,銀行業全年總利潤可能增長16%至18%,低於2025年19.5%的增速。
從板塊價格表現來看,我認為市場對銀行股持相對謹慎的看法。該板塊當前市淨率為1.42倍,而10年平均值為1.7倍。2025年,該板塊指數上漲29.8%。
部分原因是市場流動性不再像去年那樣充裕。投資者還擔心銀行業正面臨不太有利的經營環境。
在個股層面,價格分化相當明顯,27只股票中只有9只跑贏VN指數。銀行股以及整個市場的股價,可能因各種原因在某一時期上漲。除了全行業預期外,個別公司的催化劑可能包括增資、併購預期或異常盈利增長。
然而,從長期來看,公司的業務增長前景仍將是支撐其股價的首要因素。
到年底,銀行利潤增長的主要驅動力將是什麼?哪些領域仍有帶來正面驚喜的空間?
今年,越南國家銀行(SBV)對信貸管理採取謹慎態度,信貸增長目標為15%,低於2025年19%的水平。
截至7月31日,全系統信貸總額約為8120億美元,較2025年底增長8.98%,為今年剩餘月份留下進一步增長空間。
自第二季度末以來,隨著匯率和能源價格壓力緩解,貨幣政策逐漸轉向定向支持。相關措施包括:將18個重點項目的未償貸款排除在銀行信貸增長限額之外的特別機制;第25/2026號通知,將短期資金用於中長期貸款的上限從30%提高至40%;以及第1743/QD-NHNN號決定,允許銀行在計算貸存比時將國庫定期存款的50%計入總存款。這些措施及其他一系列技術性措施共同幫助改善了系統流動性。
此外,今年最後幾個月更強的財政政策支持——仍有超過218億美元的公共投資資金等待撥付——將在未來一段時間支撐整個銀行業的信貸增長。
隨著信貸快速增長,這會給銀行利潤帶來哪些風險?投資者應監測哪些指標,以識別正在出現的資產質量壓力?
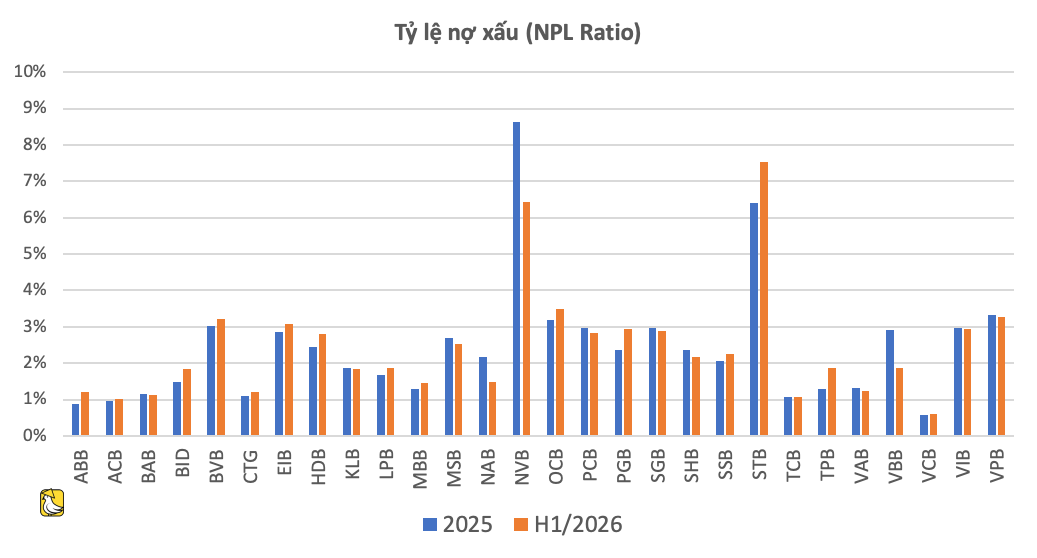
除了資產負債表擴張外,信貸質量是投資者需要密切關注的另一個領域。
在28家上市銀行中,截至第二季度末,第3至5類不良貸款的總未償餘額較2025年底增長17.5%,而第2類貸款增長28.97%。
不良貸款上升迫使銀行增加撥備,今年前六個月信貸損失撥備總額較2025年同期增長20%。
此外,為在存款利率上升以及SBV要求降低貸款利率的強大壓力下保持運營效率,銀行需要重組貸款期限、多元化收入來源、加大數字化轉型和人工智能應用以優化成本,並通過股市融資、離岸借款和其他渠道增強資本基礎。
與富時相關的資金流將如何影響銀行股?什麼將決定活躍的外資是否繼續留在市場?
據富時羅素稱,包括8只銀行股在內的27只股票預計將於9月21日起被納入富時全球股票指數系列。
隨著越南權重預計從2026年3月評估時的0.34%至0.35%升至約0.49%至0.5%,在2027年9月前完成全部四個階段後,追蹤指數的基金帶來的被動資金流入預計將達到20億至25億美元。這8只銀行股預計將佔流入資金的約58%,不過配置比例會因個股而異。
然而,由於第一階段僅佔總配置的10%,我不認為現階段會對股價產生重大影響。
從長期來看,市場升級應被視為更廣泛市場和個別公司邁向更高標準的起點。除了被動資金外,留住活躍外資的能力將繼續取決於投資環境、宏觀經濟和企業前景,以及按照更廣泛的發展戰略推進改革和升級資本市場的進展。
如果越南能夠建立一個產品種類豐富、深度更高、基礎設施整合無縫、透明、擁有強有力的投資者保護機制,並能及時發現和執法違規行為的資本市場,那麼該國將留住現有外資,同時吸引更多海外資金流入。
在未來6至12個月,銀行之間將靠什麼拉開差距?
未來6至12個月的前景可以用三個關鍵詞概括:增長、分化和謹慎。
增長仍將是主導趨勢,受強勁信貸需求推動,尤其是基礎設施開發項目。分化將在銀行之間更加明顯,取決於管理能力、資產質量和資金成本。與此同時,謹慎將源於需要平衡支持經濟增長的目標與維持流動性、控制風險和保持金融穩定。
這將是一個管理有效性而非單純增長決定各家銀行在新週期中地位的時期。
在此背景下,擁有雄厚資本緩衝、穩固資金基礎、穩健信貸和成本管理能力,以及手續費收入結構性優勢的銀行,將有更大機會實現快於行業整體的增長。
 越南中文社