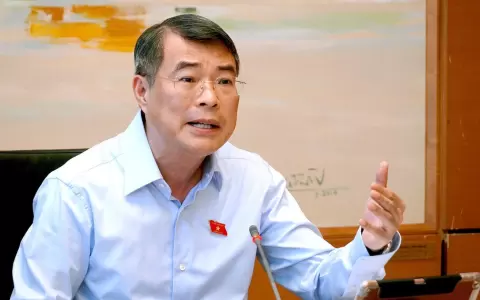
越南國會主席陳青敏在國會討論中小企業法期間表示,多數中小企業仍難以獲得銀行資金,癥結在於信貸評估過度依賴抵押資產、企業財務信息不透明以及資金吸收能力有限。他主張新法應把放貸依據從抵押資產轉向現金流、交易數據和供應鏈位置,並試點基於數據的無抵押或少抵押貸款機制。
陳青敏分析,銀行普遍要求房地產或高價值資產作擔保,而新設的中小企業尤其是超小微企業往往缺少這類資產。他同時指出,不少企業財務報表不規範,個人財務與企業財務未分開,銀行難以判斷真實還款能力;即便獲得貸款,部分企業也缺乏清晰的經營方案和現金流管理,導致銀行不願擴大放貸。
他將這一局面描述為持續多年的循環:缺資金則難以擴大生產、投資技術、提升競爭力,也難以進入價值鏈;收入和現金流偏弱又使融資更加困難。為此他提出多項修法方向,包括改革並擴大中小企業信用擔保基金、提升企業財務透明度和管理能力,以及支持會計、軟件、培訓和銀行之外的多元融資渠道,如投資基金、債券和金融租賃。
陳青敏強調,銀行一側並不缺資金,也願意放款,真正的瓶頸是風險評價方式和企業吸收資金的能力;這一問題若不實質解決,稅收、場地、技術和市場等支持政策難以充分發揮效果。他要求新法明確哪些條款必須從一開始就徹底數字化,讓企業登記、稅務、社保到信貸等支持政策在互通數據平臺上運行,並把問責與公開的產出結果掛鉤,優先照顧超小微企業和轉型中的經營戶。
10月17日國會小組討論《中小企業發展法》草案時,代表阮文勝稱全國約700萬個體戶和中小企業,面臨資金短缺,建議利用居民存款和外匯並結合數字技術試點數字銀行。
- 越南國會分組討論中小企業法 代表建議試點獨立數字銀行
- 越南國會小組討論中小企業法草案,代表建議數字銀行試點與提高免稅門檻
- 越南國會分組討論中小企業法 代表建議試點數字銀行
- 越南國會分組討論中小企業法修訂 代表建議明確數字企業認定標準
- 越南國會分組討論中小企業法 代表建議試點數字銀行
- 越南國會討論中小企業法草案 聚焦數字銀行試點與融資瓶頸
- 越南國會主席稱中小企業仍難獲貸,主張新法試點數據貸款 (本文)
- 越南國會主席要求中小企業信貸轉向現金流評估
分享到
【版權聲明】本文由越南中文社編譯整理,轉載、摘編請聯繫授權。圖片及引用資料版權歸原權利人所有。聯繫授權


 越南中文社