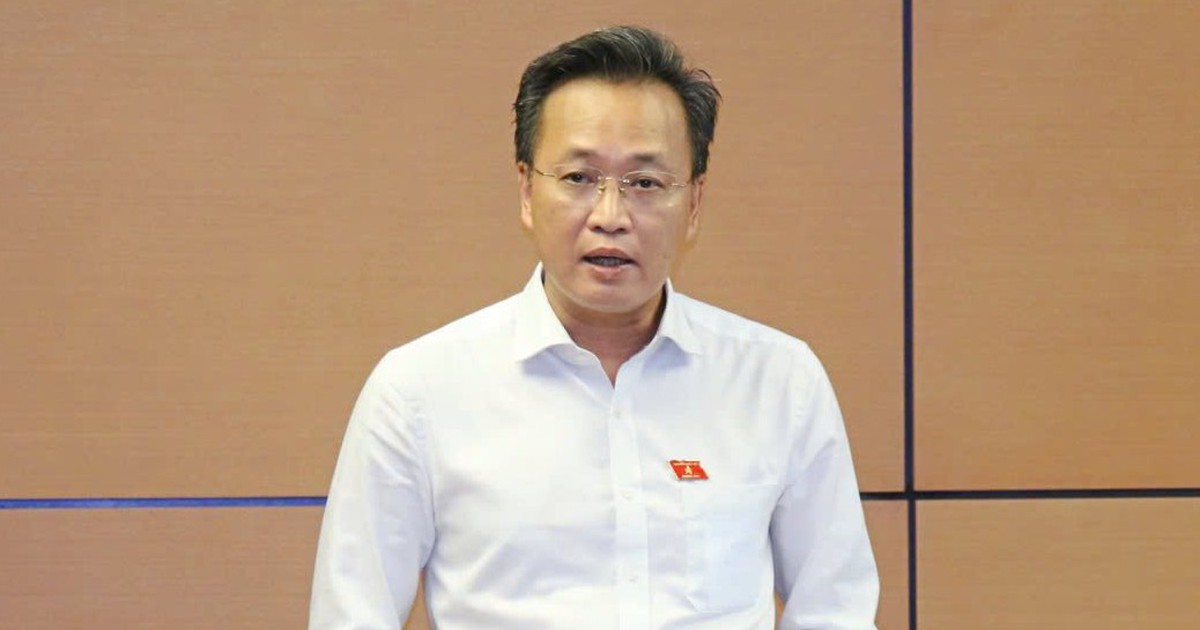
越南國會10月17日下午在分組討論中,就《中小企業發展法》草案以及《證券法》《會計法》《獨立審計法》若干條款修訂草案徵求意見。胡志明市代表阮文民在發言中表示,全國目前有近600萬經營戶和近100萬家中小企業,這些主體創造了大量直接和間接就業,支持政策應聚焦資金、稅收和市場等最大困難。
阮文民指出,中小企業與經營戶面臨日益嚴重的資金短缺,而投資、技術更新和擴大生產經營的需求持續增加。他認為,需要從根本上解決降低企業貸款利率與保障存款人權益之間的矛盾,不能只依賴行政措施。他建議推動金融科技應用和監管沙盒機制,完善法律框架,讓國內外金融機構、投資基金和小額信貸機構參與資金供給。
阮文民特別建議國會和政府研究允許試點一至兩家獨立數字銀行模式。他表示,這種模式可降低運營成本,從而為下調貸款利率和擴大對中小企業、經營戶的信用貸款創造條件。他說:“只有數字銀行才能解決兩個問題:低利率和信用貸款”,同時認為應在控制好風險的基礎上大膽試驗新模式。他還提議研究通過政府債券以適當收益動員民間閒置資金,減少對國際借款的依賴。
越南外貿銀行董事長、胡志明市代表阮清松表示,中小企業約佔越南企業總數的98%,但僅佔信貸總餘額的約20%,說明該領域支持需求很大,而國家支持資源有限。他認為,如果建立面向全部中小企業的統一支持機制,很容易導致資源分散、難以保證效果,因此應明確對象和優先目標,將資源集中於有發展潛力、能與大型企業聯動並參與生產供應鏈的行業和企業。
針對獨立數字銀行提議,阮清松表示,越南許多商業銀行已實現大部分交易數字化,其曾任職的銀行約99%的個人客戶交易和超過96%的機構客戶交易通過數字渠道完成。他認為,一些國家的獨立數字銀行模式因應用技術和自動化而具有降低運營成本的優勢,但這不意味著數字銀行總能獲得比傳統銀行更便宜的資金。他強調,該模式有效運行的前提是擁有完整、標準化並暢通共享的數據系統,用於評估客戶和管理風險,並反問:“如果沒有數據,拿什麼來評估、決定放貸?”他建議審慎研究獨立數字銀行模式,尤其是數據基礎設施、資金來源和風險控制能力。
阮清松還在會上表示,越南外貿銀行承諾從現在到年底至少下調貸款利率2個百分點,以支持企業獲得資金。上述討論意見將納入相關法律草案的後續審議程序。
 越南中文社