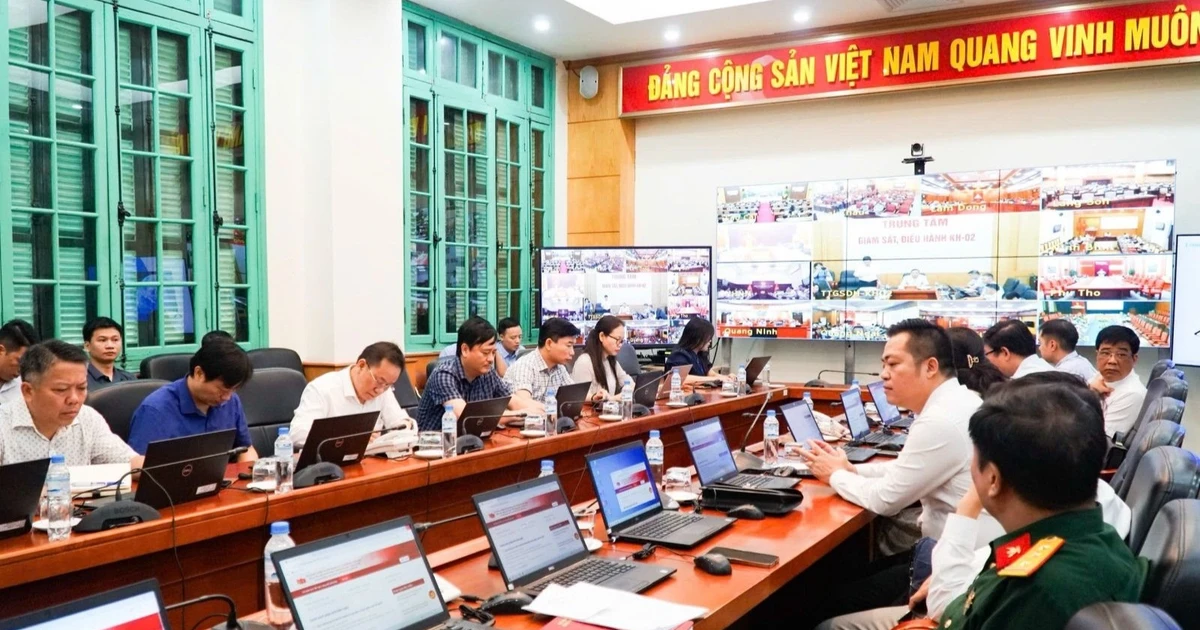
越南國會10月17日下午就《中小企業發展法》草案舉行分組討論。國會主席陳青敏在發言中表示,信貸資金是中小企業面臨的主要瓶頸之一,儘管中小企業佔企業總數約98%,但僅佔全經濟體信貸餘額的20%,融資能力與經濟作用不相稱。
陳青敏引述數據稱,截至2026年8月,信貸餘額達4100萬億越盾,較2025年底增長12.4%;各銀行已推出規模超過40.7萬億越盾的優惠信貸方案,年利率低1至2個百分點。但他表示,資金仍未到達大部分有需求的中小企業,中小企業尚未滿足的融資缺口估計約217億美元。
對於融資難的原因,陳青敏列出四點:銀行過度依賴抵押資產,而微型和新設企業往往缺乏此類資產;企業信息不透明、現金流管理能力弱,財務報表不規範,個人財務與企業財務未分離;企業資金吸納能力有限,缺乏清晰經營方案;上述困難形成循環,缺資金導致難以擴大生產和技術投資,收入和現金流偏弱又進一步加大融資難度。
陳青敏主張改變信貸思路,從以抵押資產為基礎轉向以現金流、交易數據、產出合同和供應鏈位置為基礎放貸,並試點在數據基礎上開展無抵押或少抵押貸款,同時改革和加強中小企業信用擔保基金。他還提出通過會計、軟件和培訓幫助企業提升財務透明度與現金流管理能力,並拓寬投資基金、債券等融資渠道。
在立法方向上,陳青敏要求法案以企業為中心、按成長階段提供支持,從“撥款”思維轉向“創設”思維,並明確在法條中規定數字化內容,使扶持政策運行在企業登記、稅務、社保和信貸等互聯數據平臺上。他還要求將執行機構的問責與公開的產出結果掛鉤,並稱過去透明公開工作落實不夠。


 越南中文社