達桑服務(DXS-FERI)經濟-金融-房地產研究所10月12日發佈的2026年前9個月市場報告顯示,房地產市場正處於關鍵階段:接受降低利潤預期,以尋找新的平衡點。
利率障礙與全面降價潮
2026年第三季度抑制資金流動的最大瓶頸仍然在於資金成本。儘管首年優惠利率在每年8.5%-11.5%之間,但之後的浮動利率卻飆升至每年13%-15%。財務成本壓力使購房者和投資者都保持謹慎,延長了考慮時間。
為刺激需求,開發商和二級賣家已集體將售價較2026年第二季度下調5%-20%。
其中,北部高層公寓降幅最大,為15%-20%(價格在4500萬-1.6億越南盾/平方米之間),中部下降10%-15%(3000萬-1億越南盾/平方米)。
與此同時,南部和西部的高層公寓下降5%-10%,分別維持在3600萬-1.45億越南盾/平方米和3000萬-5500萬越南盾/平方米。
對於低層住宅,市場調查報告顯示普遍下降10%-20%,其中北部深跌15%-20%(7000萬-2.8億越南盾/平方米),南部在5000萬-3.2億越南盾/平方米之間波動。
值得注意的是,土地價格呈全國性蔓延下降趨勢,北部下降15%-20%(4500萬-9000萬越南盾/平方米),中部、南部和西部下降10%-15%。
購買力收縮,資金流向安全區
流動性壓力使2026年第三季度新增供應僅達12,357套產品,比第二季度下降40%。當季吸收量為6,368套產品,同比下降36%。
前9個月累計,初級供應總量達114,857套產品(同比增長21%),但總吸收量卻下降16%,停在32,469套產品。
現有資金僅聚集在手續規範、具有實際開發價值的產品上,集中在兩大支柱市場:北部(佔交易總量的47%)和南部(佔42%)。短線投機、短期炒賣幾乎消失。
罕見亮點來自社會住房細分市場,第三季度前兩個月新增完成3,717套,僅9月胡志明市就開工近10,000套。與此同時,前9個月公共投資撥付進度達643萬億越南盾(佔年度計劃的62.6%,比2025年同期增長46%),正在為長期支撐市場打造基礎設施基礎。
企業解散激增,經紀商等待……2027年
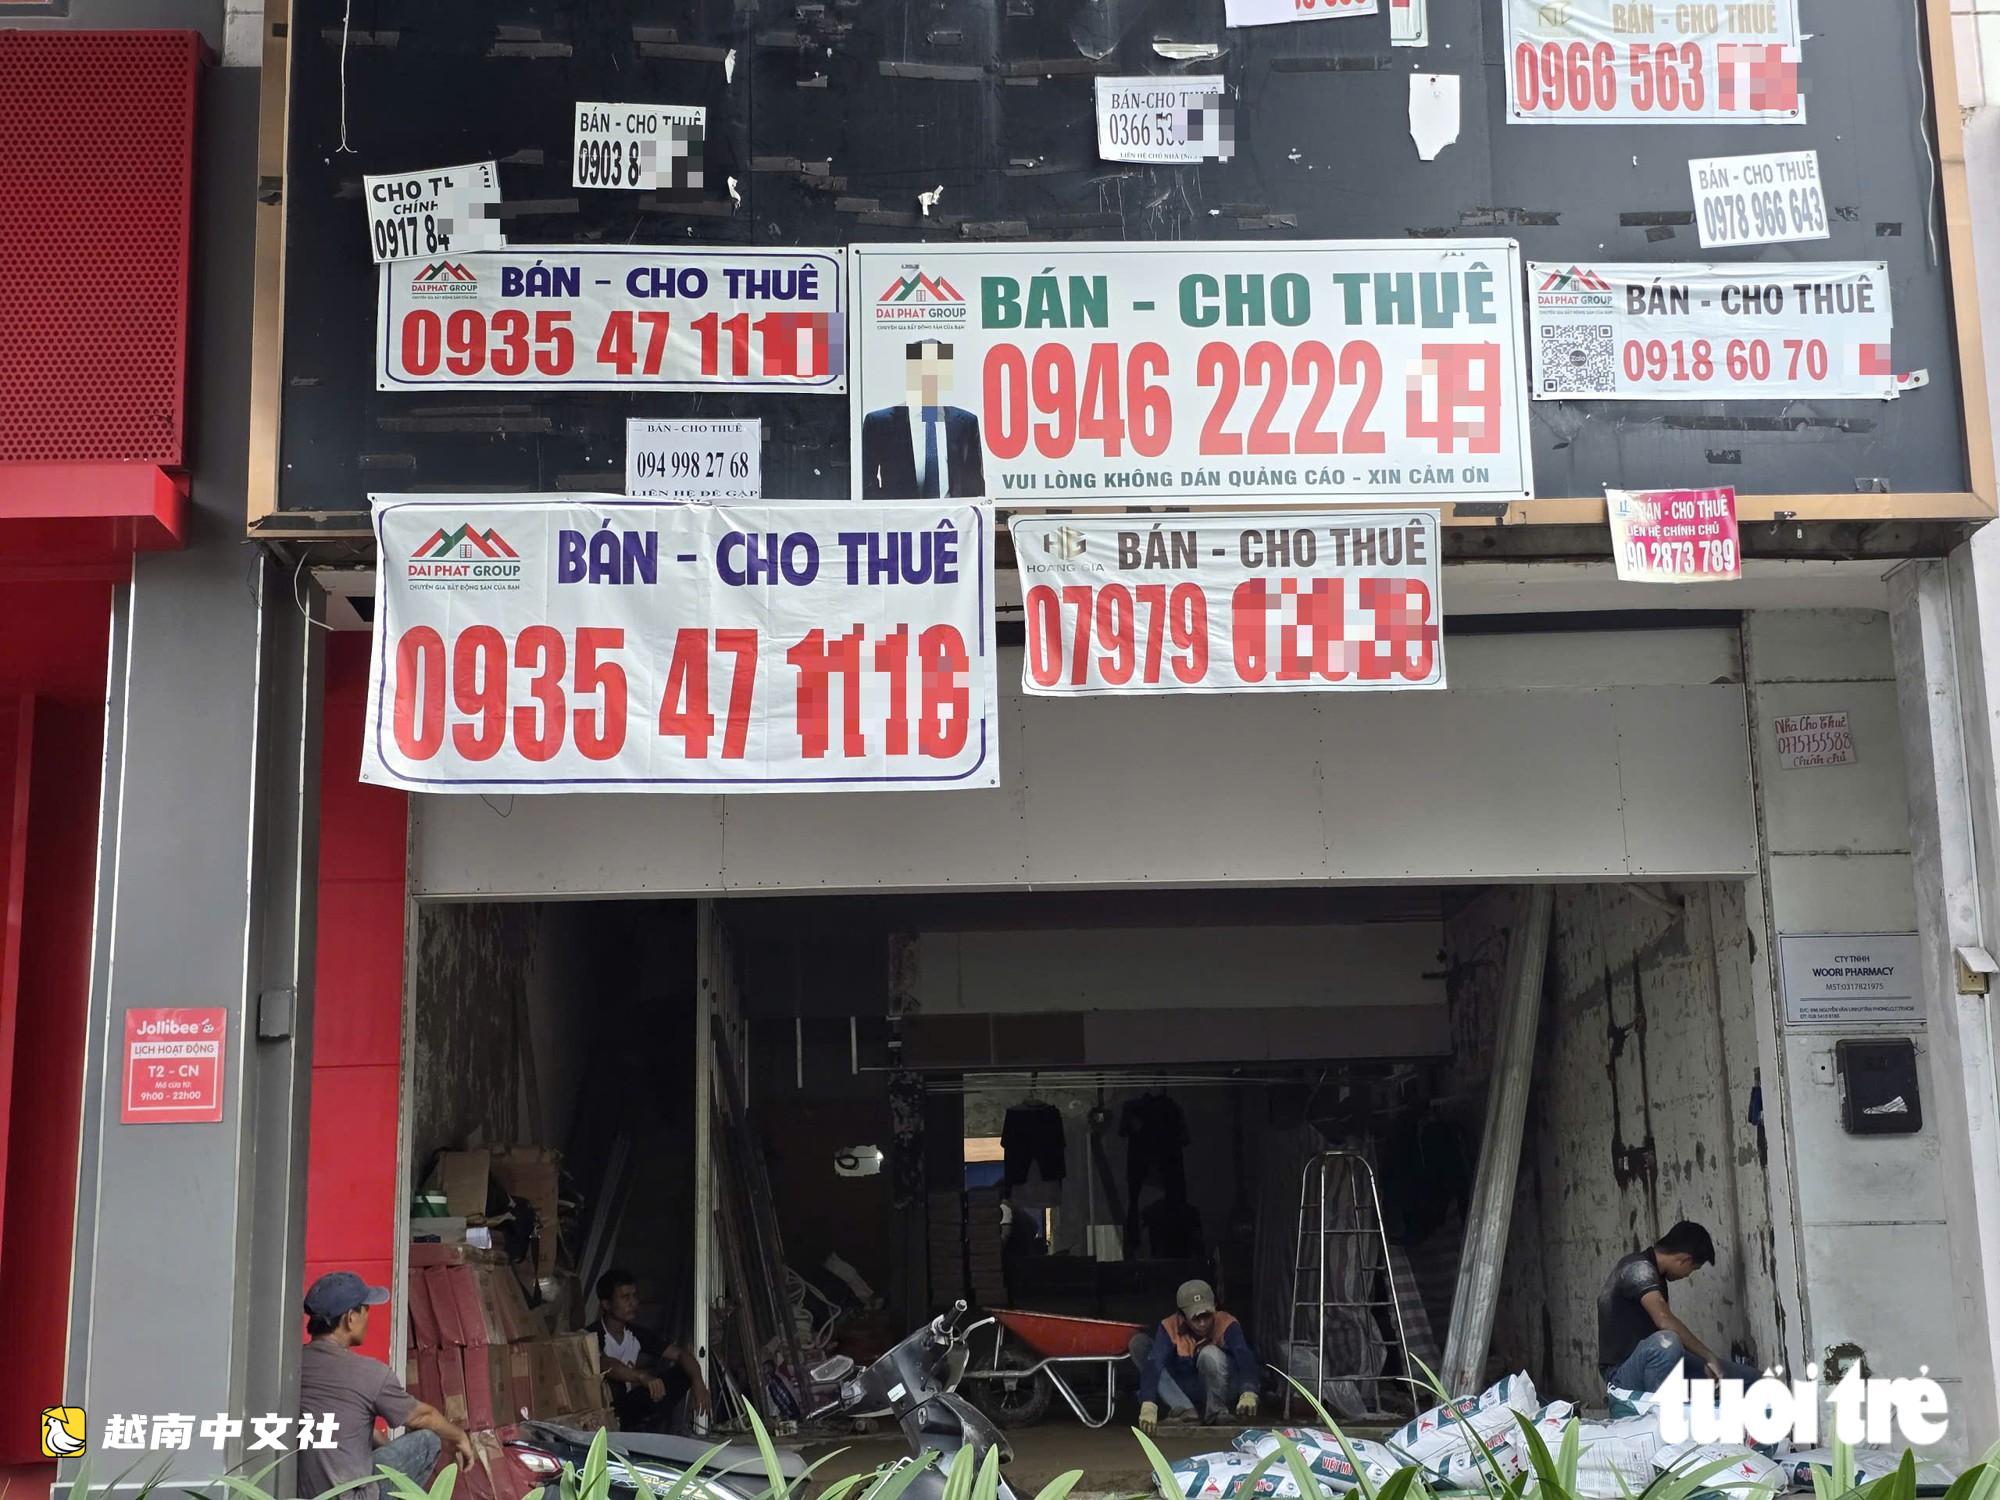
市場低迷將企業洗牌推至最高水平,前9個月房地產企業解散數量同比猛增120%。
為自救,開發商加強延長付款進度,每月僅需600萬-800萬越南盾或1%/月。市場也見證了活躍的併購(M&A)浪潮,以重組資金流。
僅2026年7月和8月,房地產併購價值就達約13萬億越南盾(佔全市場併購總值的58%),典型交易包括Empire City項目部分轉讓(7萬億越南盾)和River City(5.23萬億越南盾)。
在銷售人力方面,對697名經紀人的調查顯示,78%的人相信市場將在2027年復甦,其中41%傾向於2027年第二季度。大多數人選擇適應,轉向手續完整的細分市場並應用技術以優化運營成本。
預計2026年第四季度,市場將迎來來自30多個項目的約30,000套新產品,其中南部以56%的供應量佔據主導,主力仍是公寓。
DXS-FERI的專家認為,對最後一個季度的預期情景是供應增加20%-30%,浮動利率在12%-14%之間波動,售價橫盤,吸收率達30%-35%。
未來幾個月市場流動性將不取決於營銷噱頭,而在於實質行動:開發商的降價幅度是否足以抵消貸款利息壓力,以觸及購房者的支付能力。
 越南中文社